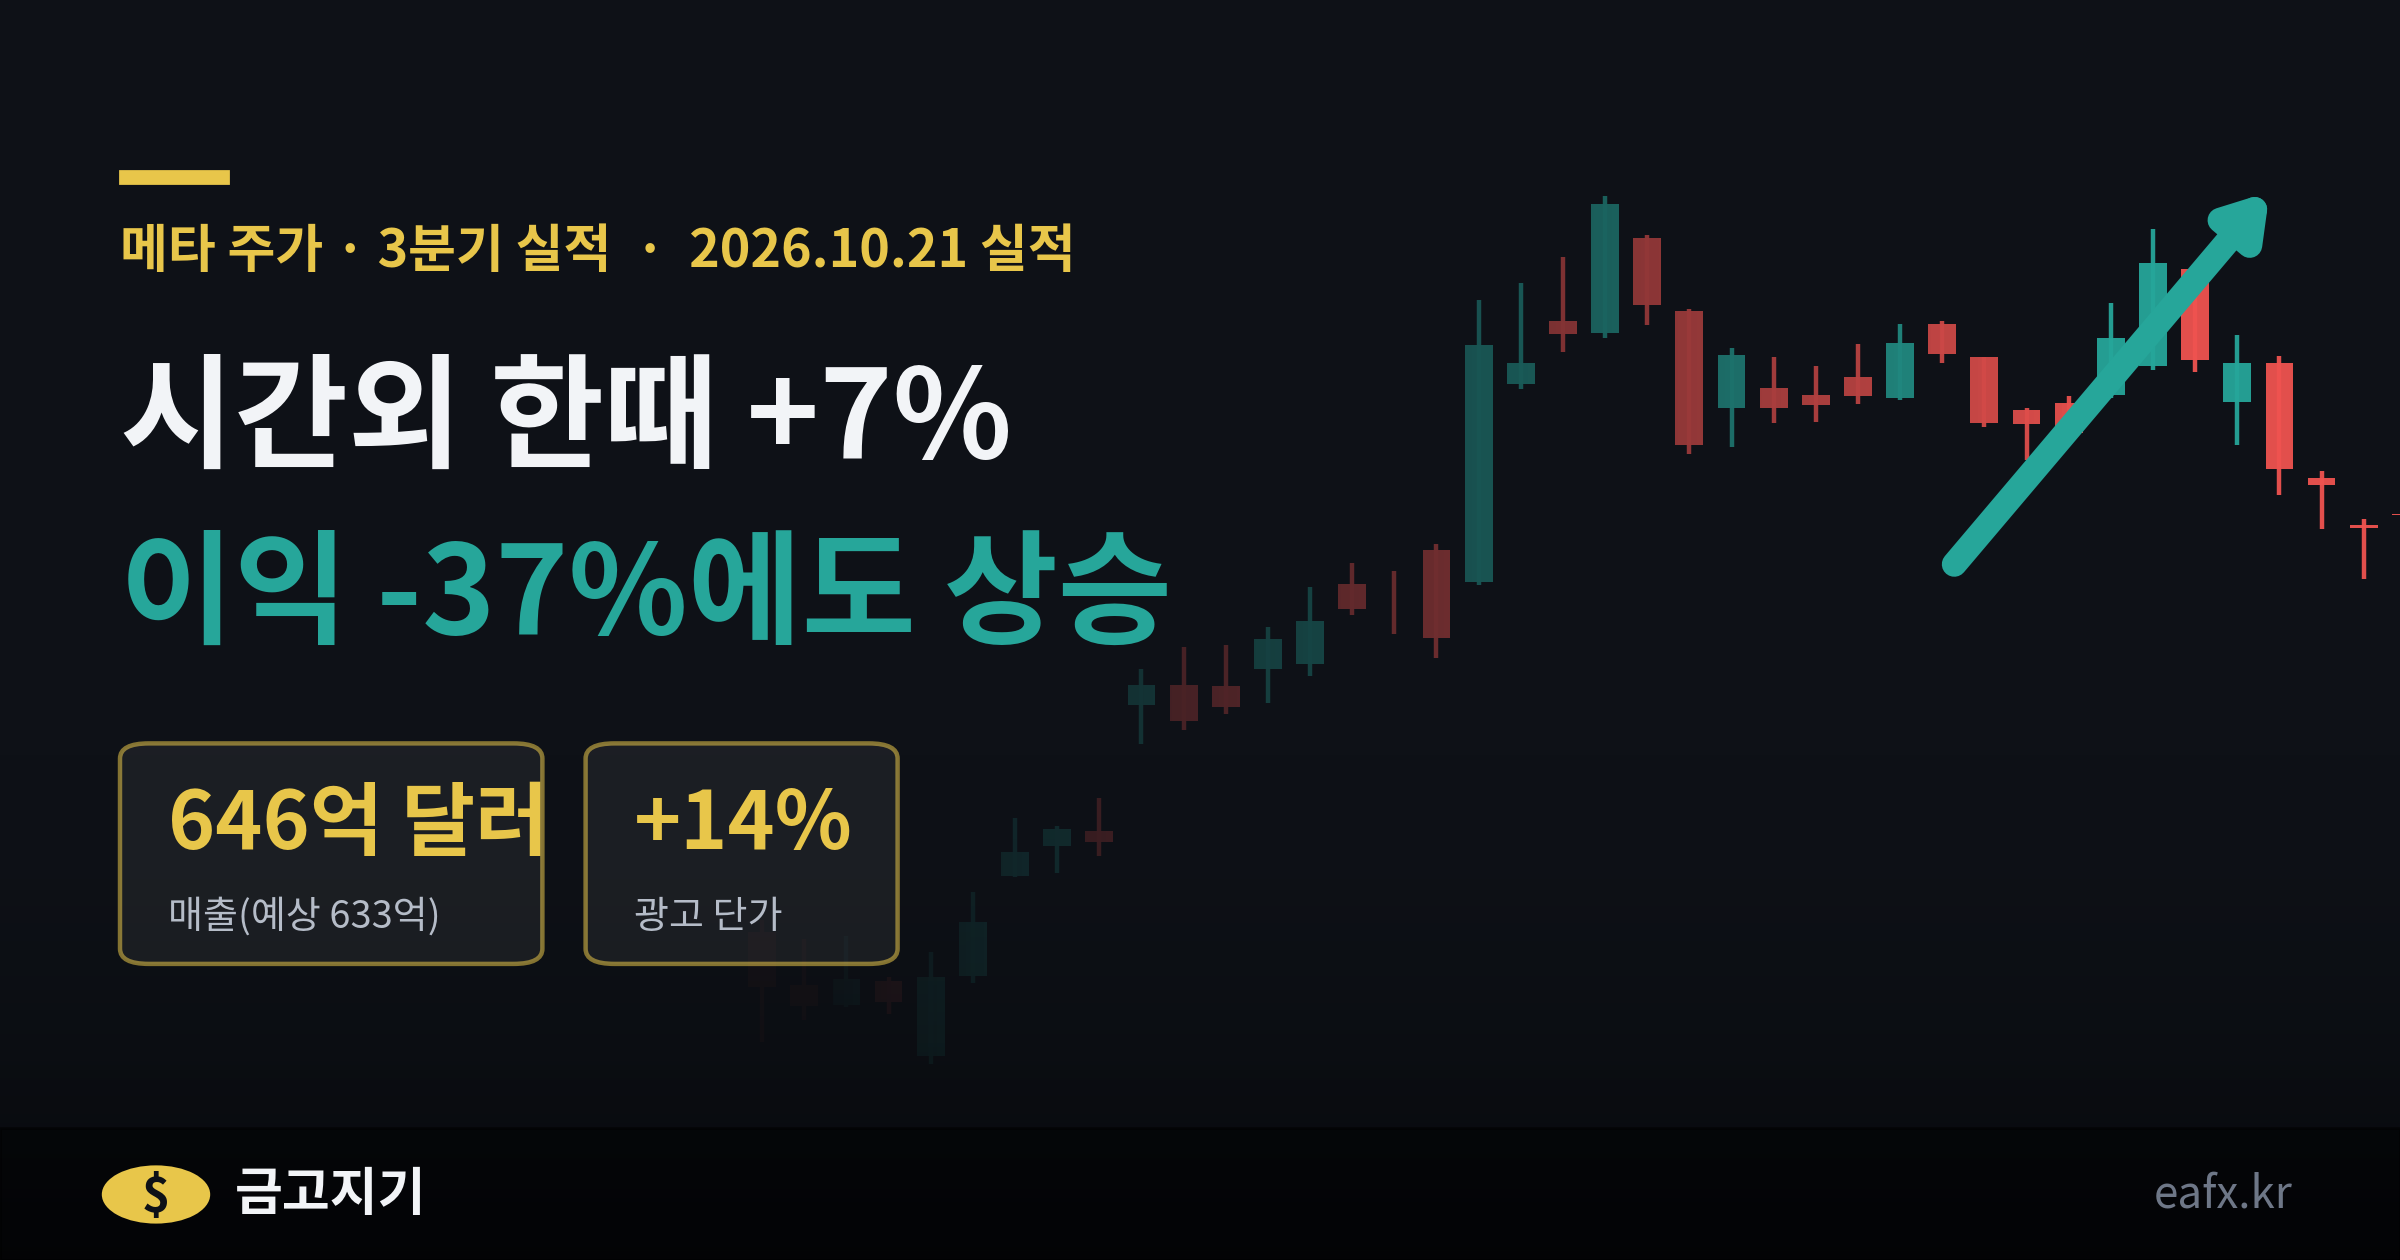
메타가 한국시간 22일 새벽 3분기 실적을 냈어요. 영업이익이 1년 전보다 37% 줄었다는 숫자가 맨 위에 찍혔는데, 주가는 시간외에서 한때 7% 넘게(748.8달러) 뛰었다가, 설명회 뒤 상승 폭을 대부분 반납하고 오전 7시 45분 기준 2% 안팎 올라 있었습니다.
금 EA를 돌리면서 나스닥을 같이 보는 입장에서 이틀 전 미리보기에 적어둔 숫자부터 맞춰봤어요(메타 실적발표 3분기). 이익이 줄어든 이유는 하나였고, 시장은 그 하나를 빼고 계산했습니다.
메타 3분기 실적, 예상과 실제
| 항목 | 예상 | 실제 |
|---|---|---|
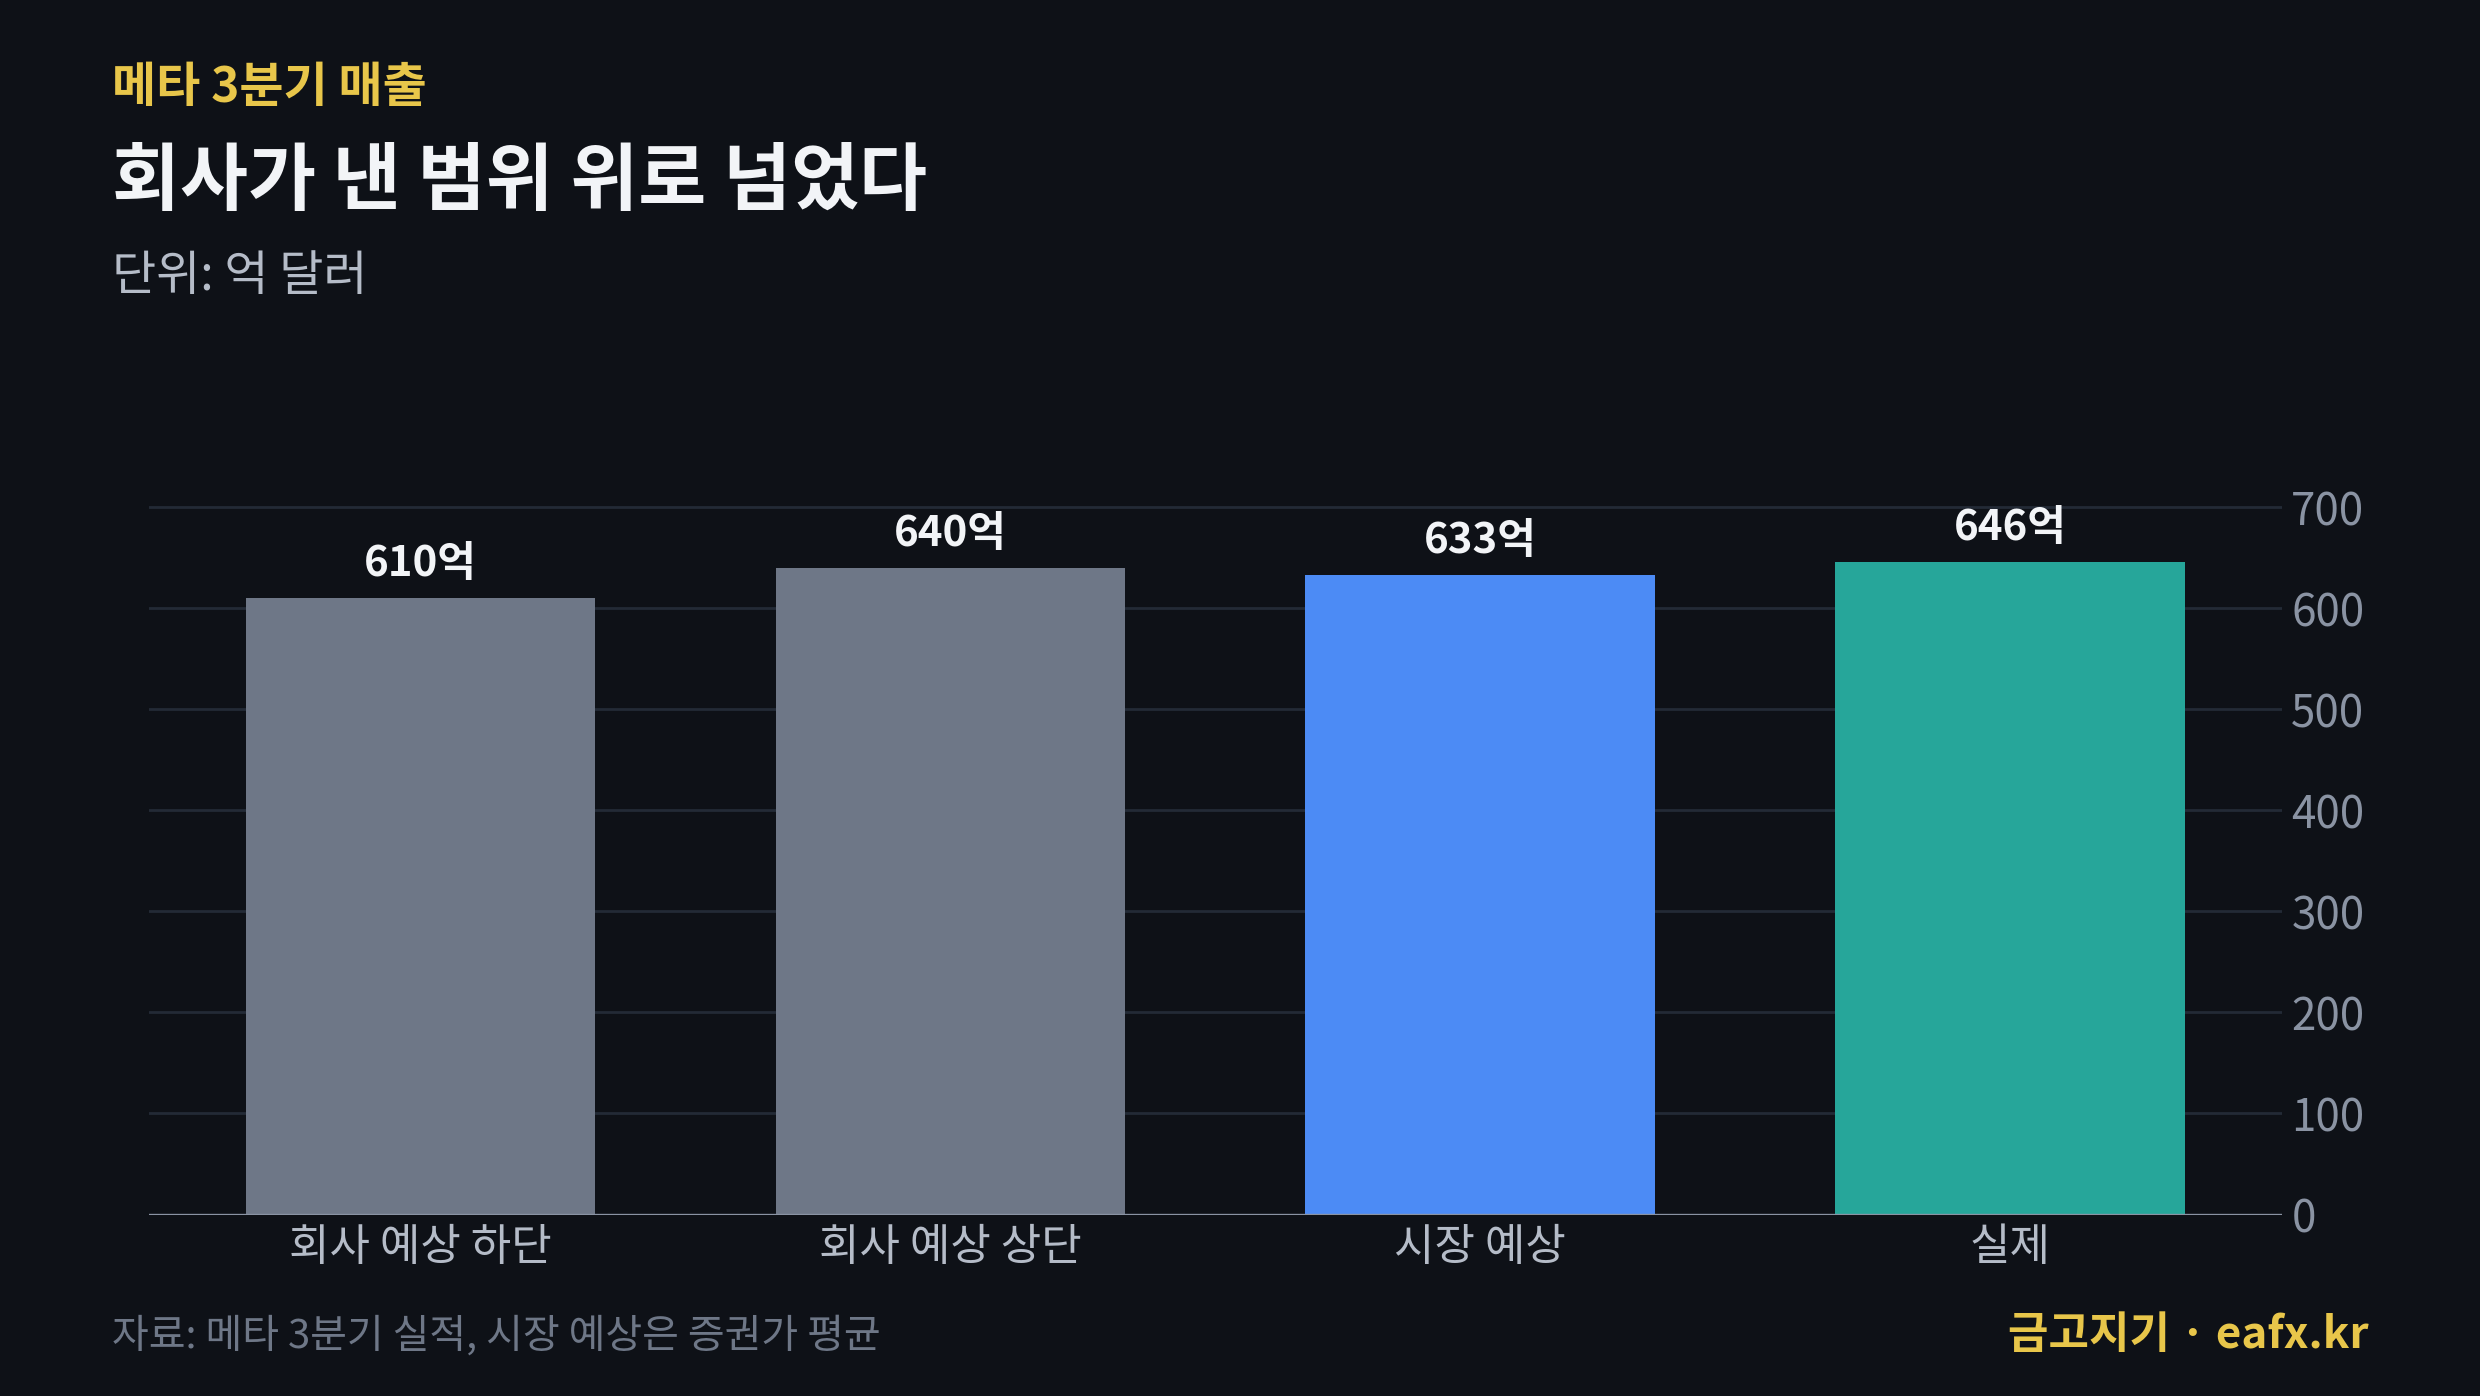
| 매출 | 633억 달러(시장) / 610억~640억(회사) | 646억 달러(+26%) |
| 영업이익 | — | 129.9억 달러(-37%) |
| 영업이익(합의금 제외) | — | 228.8억 달러(+11%) |
| 주당순이익 | — | 3.83달러(합의금 제외 7.40달러) |
| 잉여현금흐름 | 마이너스 전환 여부 | -21.2억 달러 |
| 4분기 매출 전망 | 약 737억 달러(시장) | 730억~760억 달러 |
매출은 회사가 7월에 낸 범위의 맨 위(640억 달러)보다도 6억 달러 많았어요. 다음 분기 매출 전망도 가운데 값(745억 달러)이 시장 예상보다 높게 나왔습니다.
메타 주가 상승 이유 ① 이익이 줄어든 건 합의금 하나 때문
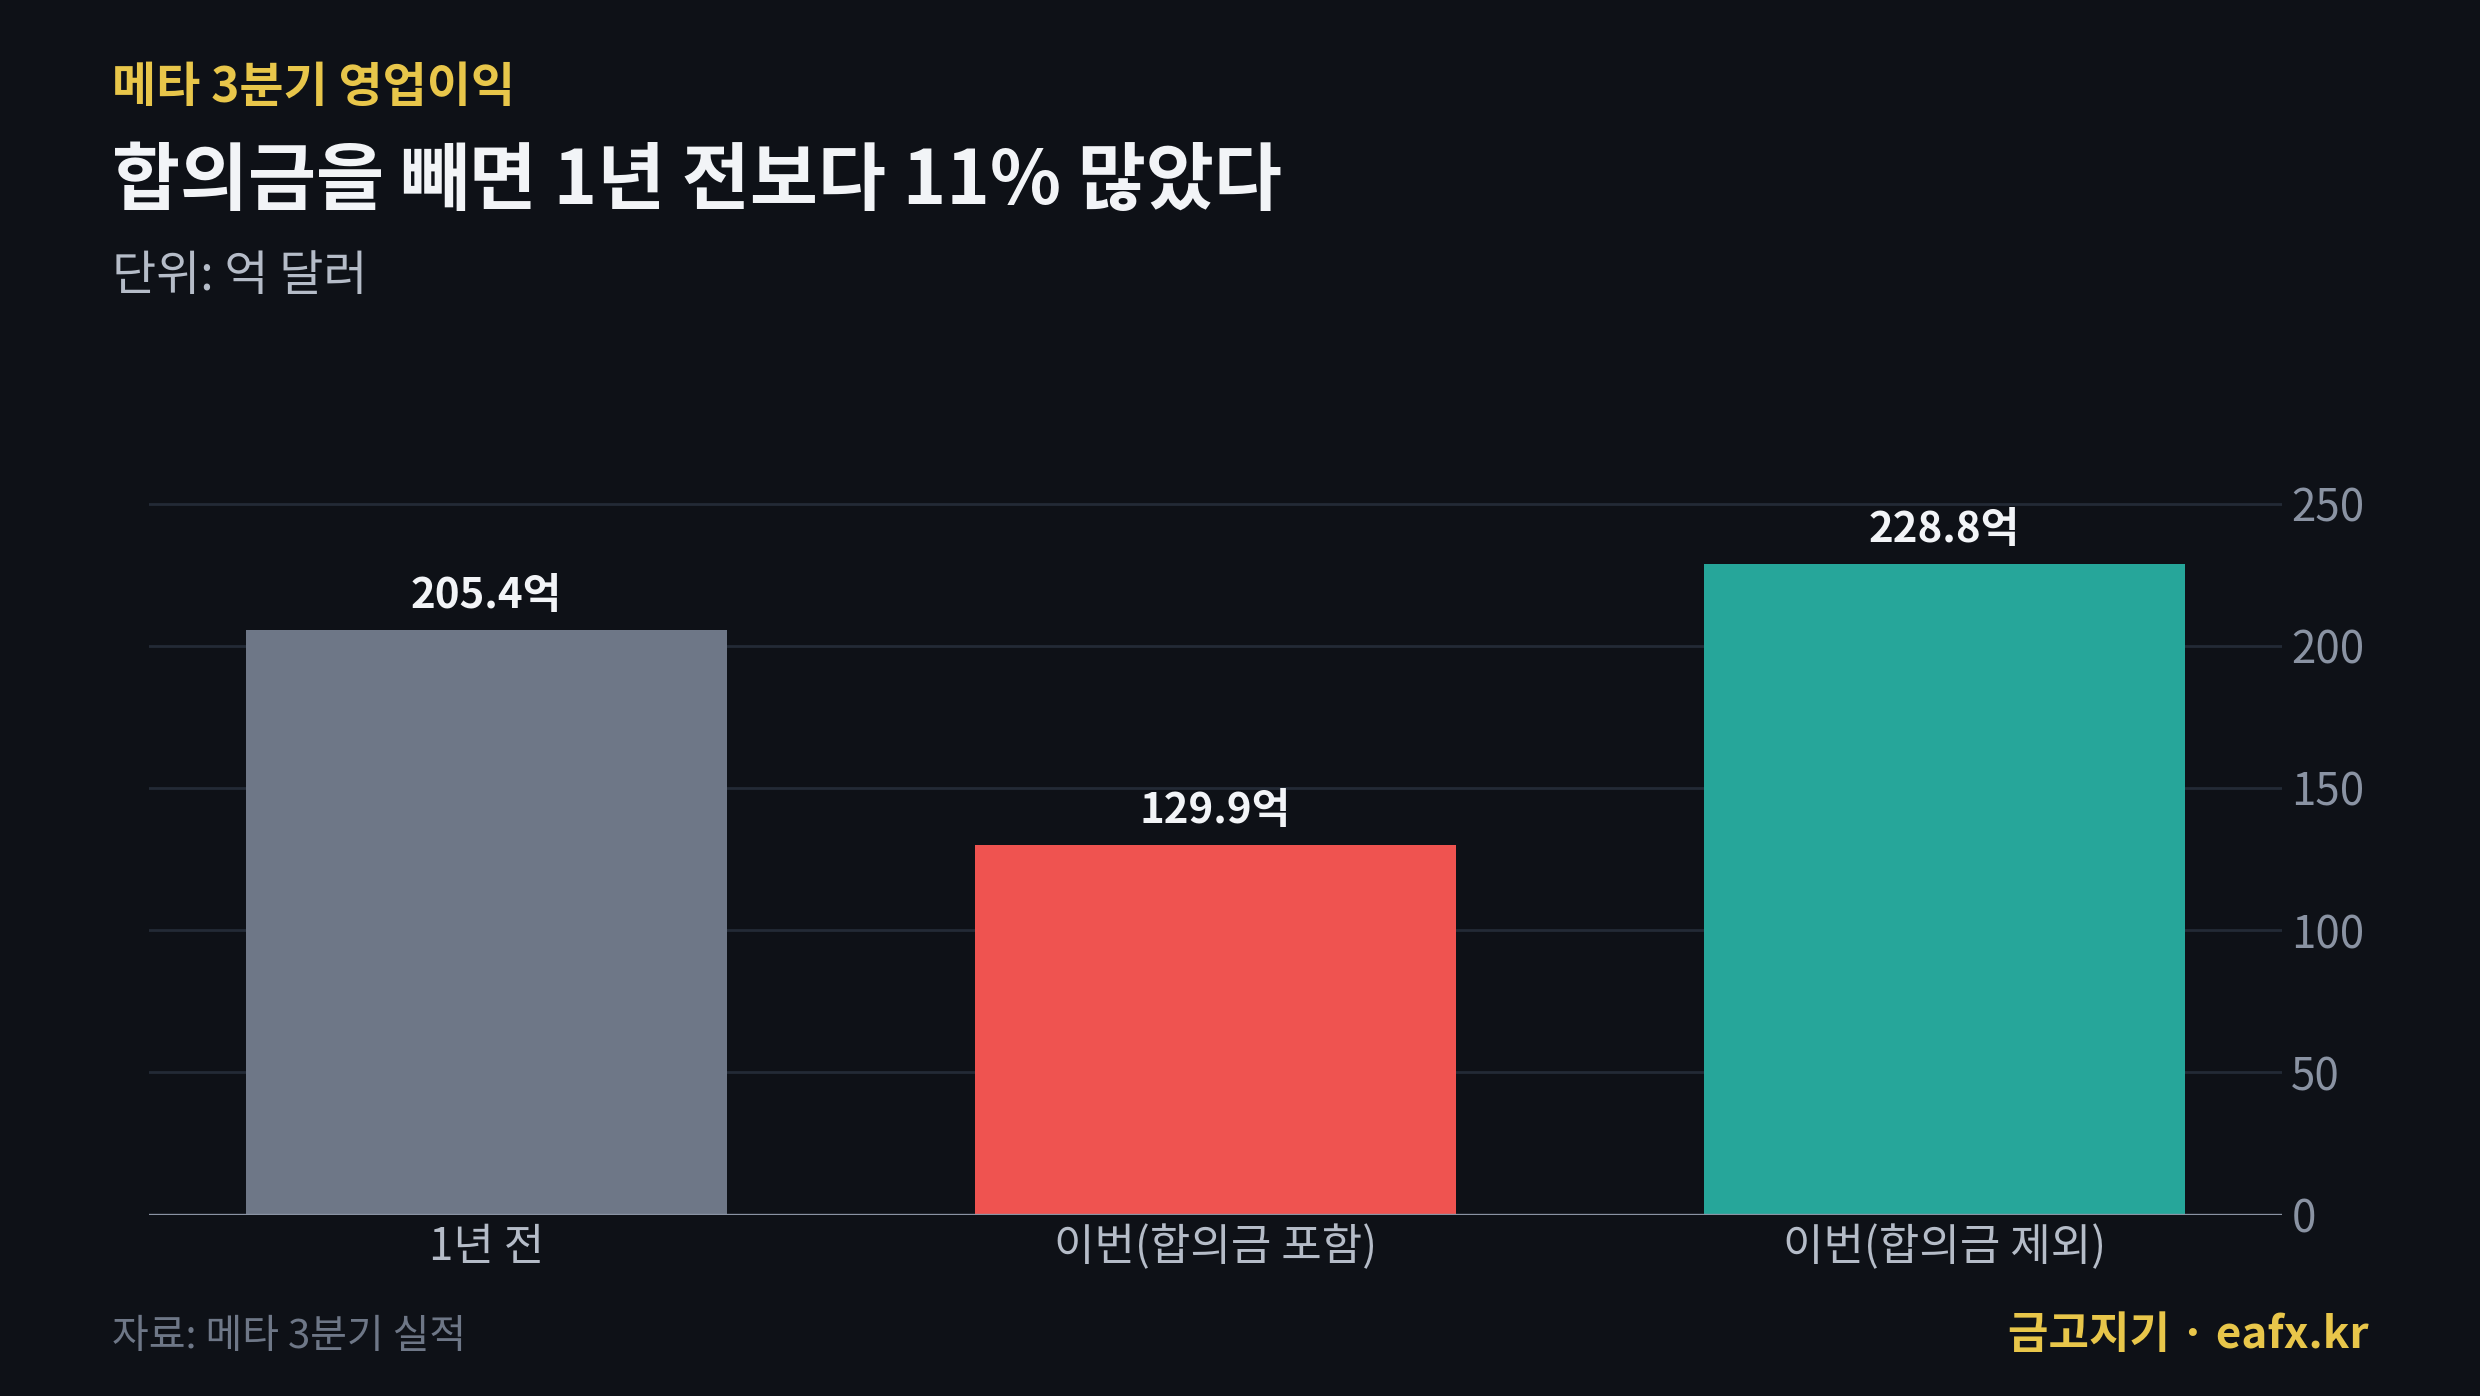
3분기 비용에 98.9억 달러짜리 법률 비용이 한 번에 들어갔어요. 지난 8월 미국 52곳의 주·지역 법무장관들과 맺은 합의에 따른 것으로, 앞으로 최대 약 186억 달러까지 나눠 내는 구조입니다.
이 돈을 빼면 영업이익은 228.8억 달러로 1년 전보다 11% 많았어요. 이미 8월에 알려진 일이라, 시장은 이 비용을 “한 번 맞고 끝나는 숫자”로 봤습니다.
순이익이 오히려 264% 늘어난 것도 같은 맥락이에요. 1년 전 3분기엔 세금 관련 일회성 비용이 커서 세율이 87%까지 올라갔던 터라, 비교 기준 자체가 낮았습니다.
메타 주가 상승 이유 ② 광고를 더 비싸게 팔았다
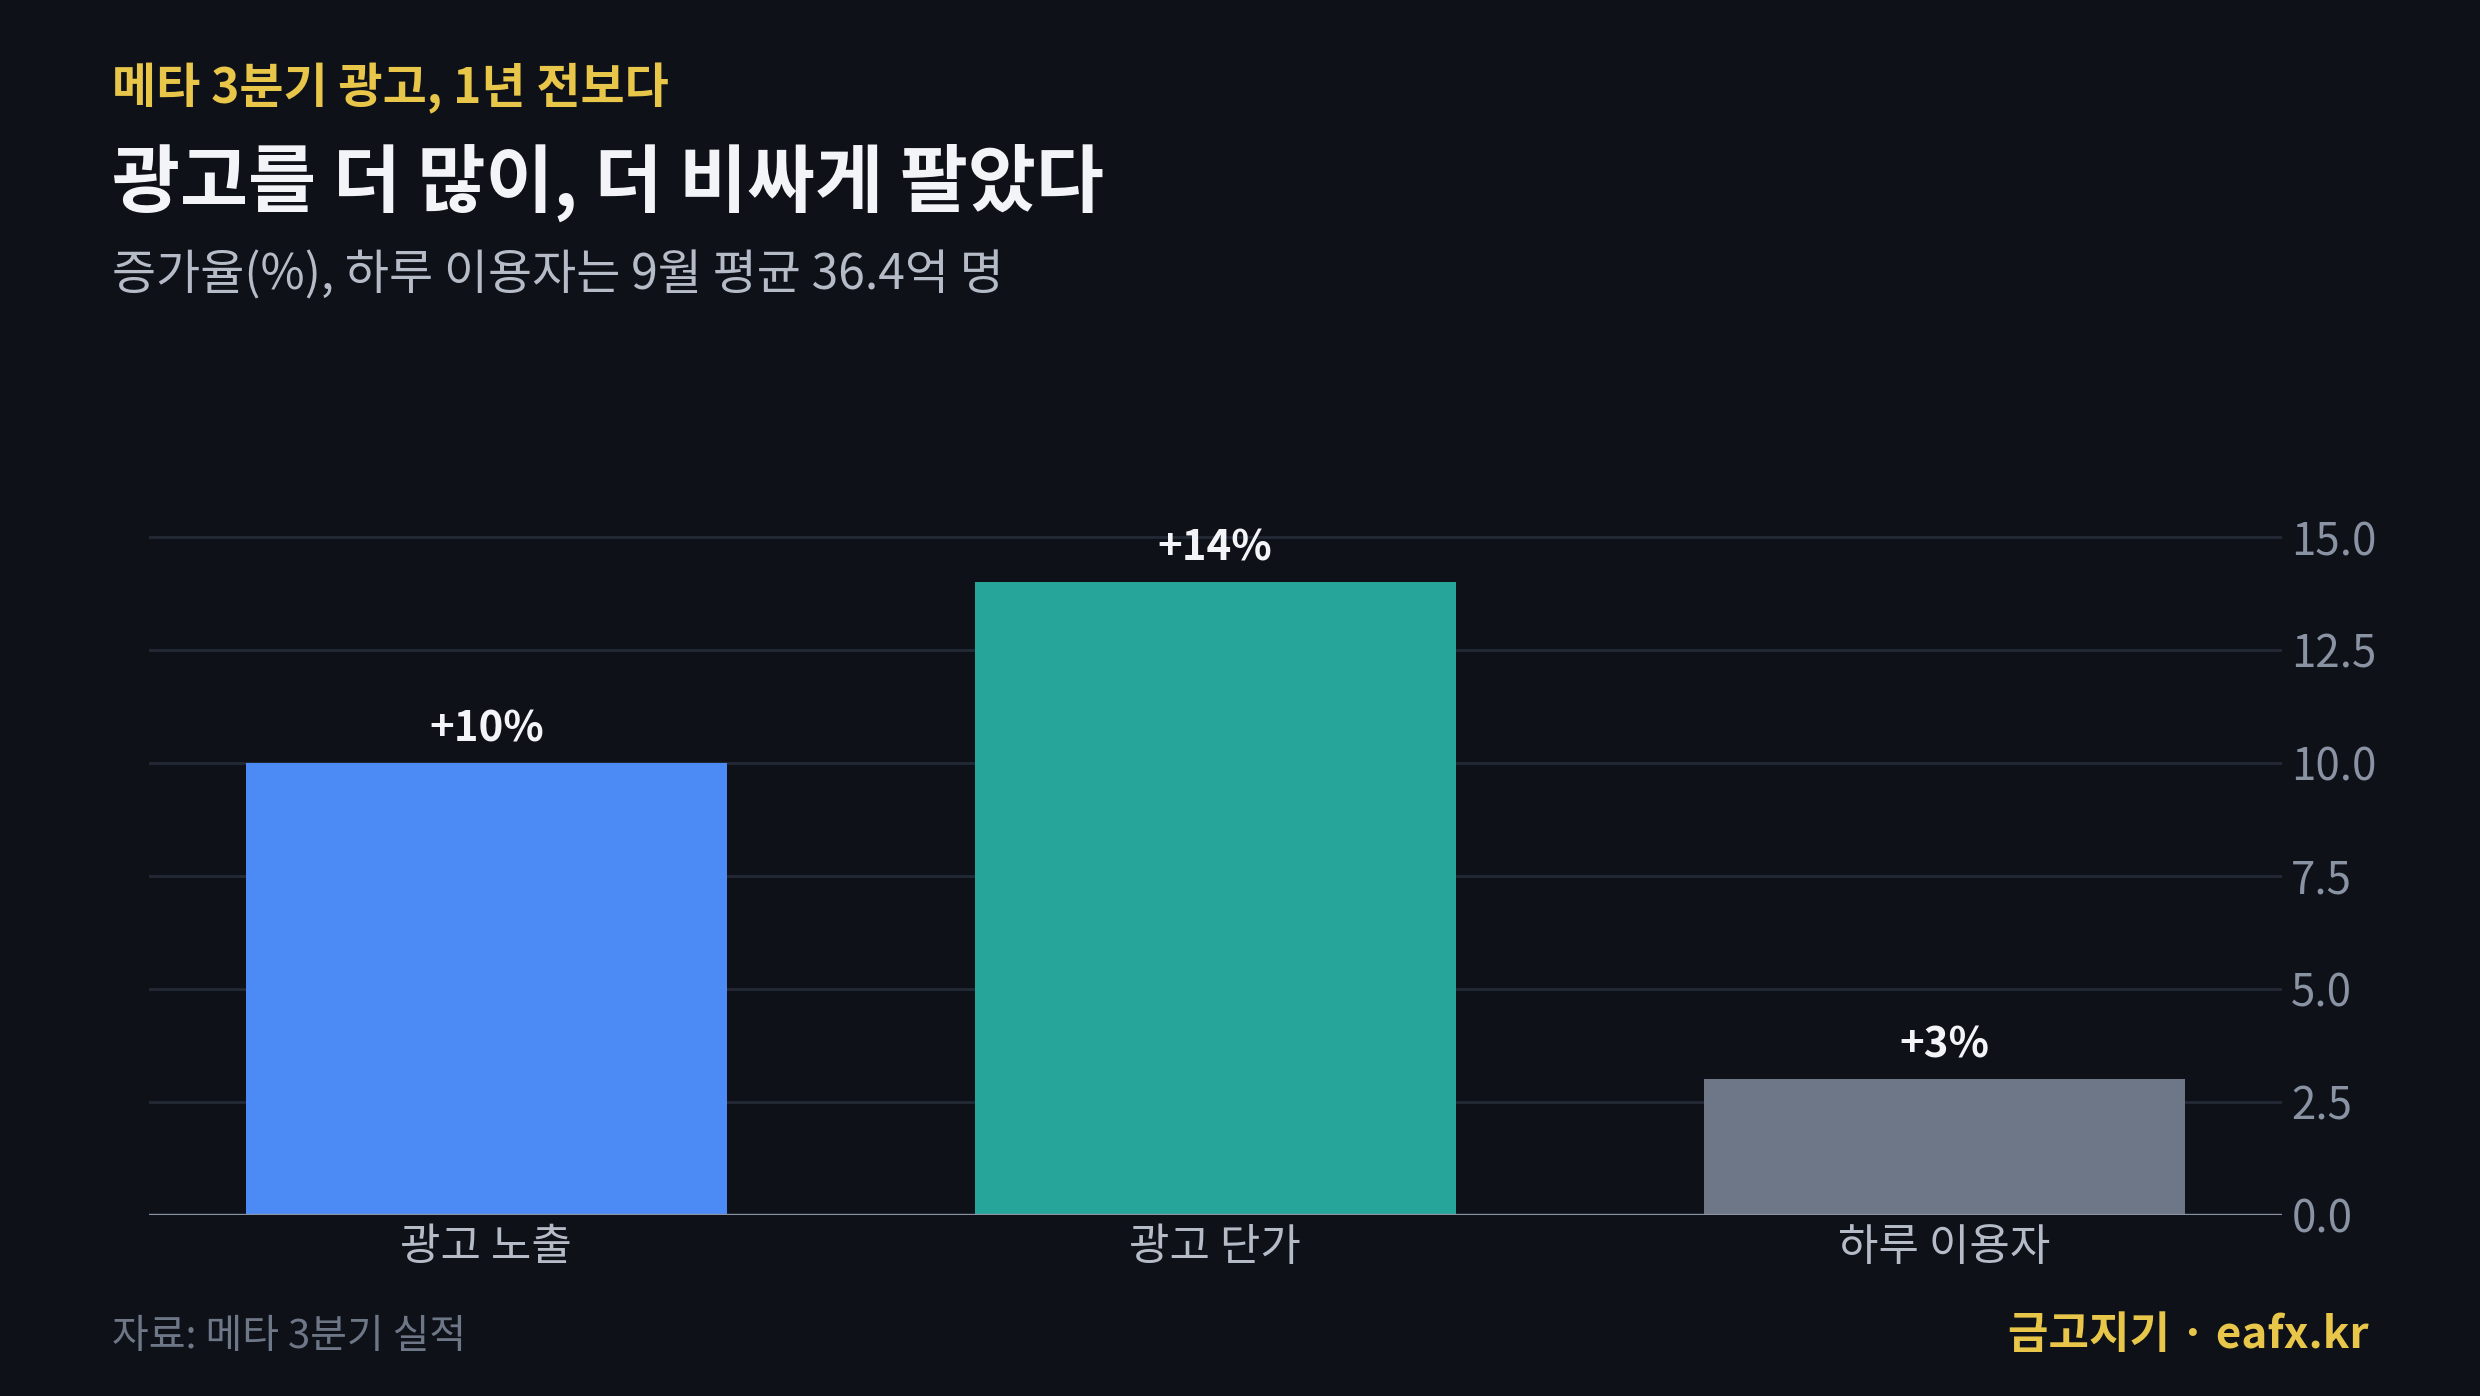
하루에 메타 앱을 쓰는 사람은 36.4억 명으로 3%밖에 안 늘었어요. 그런데 광고는 10% 더 많이 보여줬고, 한 번 보여줄 때 받는 값은 14% 올랐습니다.
증권가 예상과 비교하면 노출은 12.3%에 못 미쳤고, 단가는 11.2%를 크게 넘었어요. 덜 보여주고 더 비싸게 받은 분기였던 셈입니다.
광고 단가가 오른다는 건 광고주가 “메타에 돈을 쓰면 물건이 팔린다”고 느낀다는 뜻이에요. AI로 광고를 맞는 사람에게 보여주는 기술이 실제로 돈이 되고 있다는 증거로 읽혔습니다.
매출의 99%가 페이스북·인스타그램 같은 앱 부문에서 나왔습니다. 가상현실 기기를 만드는 리얼리티랩스는 매출 4.4억 달러에 41.3억 달러 적자로, 여전히 돈을 쓰기만 하는 쪽이고요.
그런데 쓰는 돈은 더 빨리 늘었다
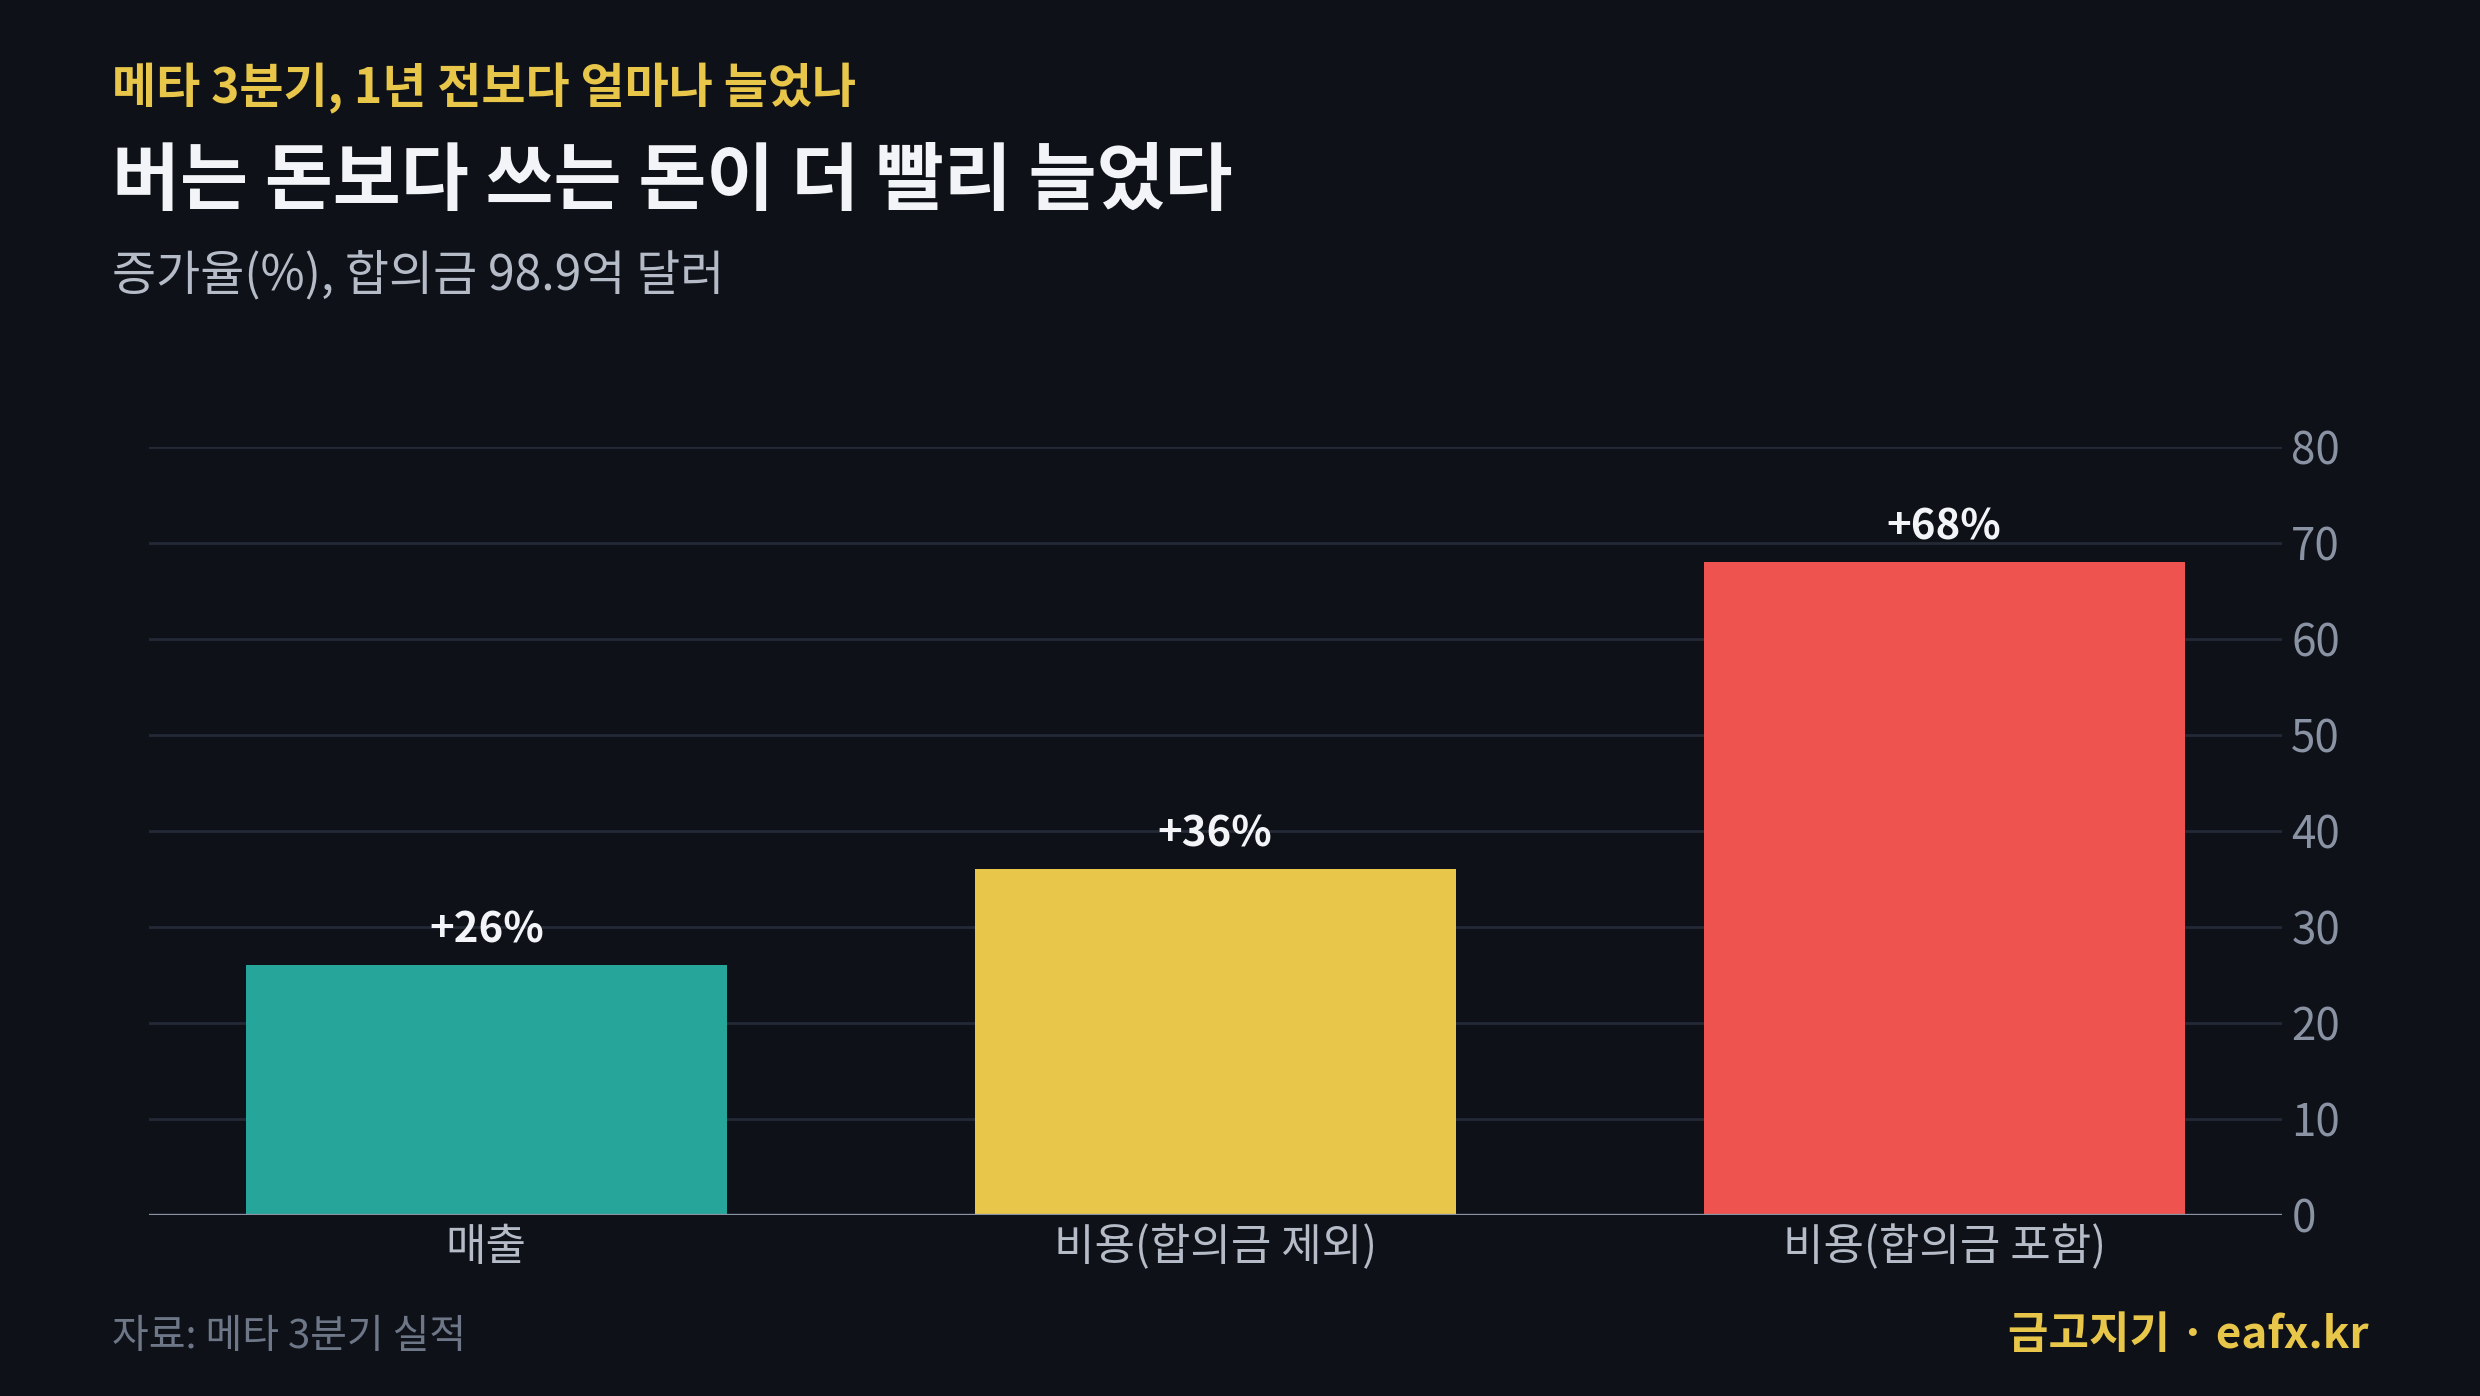
합의금을 빼도 비용이 36% 늘어서 매출 증가율(26%)보다 빨랐습니다. AI 인재와 데이터센터 운영비가 계속 불어나고 있어요.
직원 수는 6만 6,775명으로 1년 전보다 15% 줄였어요. 사람을 줄이는 대신 그 돈을 서버와 AI 쪽으로 옮기는 그림이죠.
미리보기에 적은 숫자, 잉여현금흐름이 마이너스로
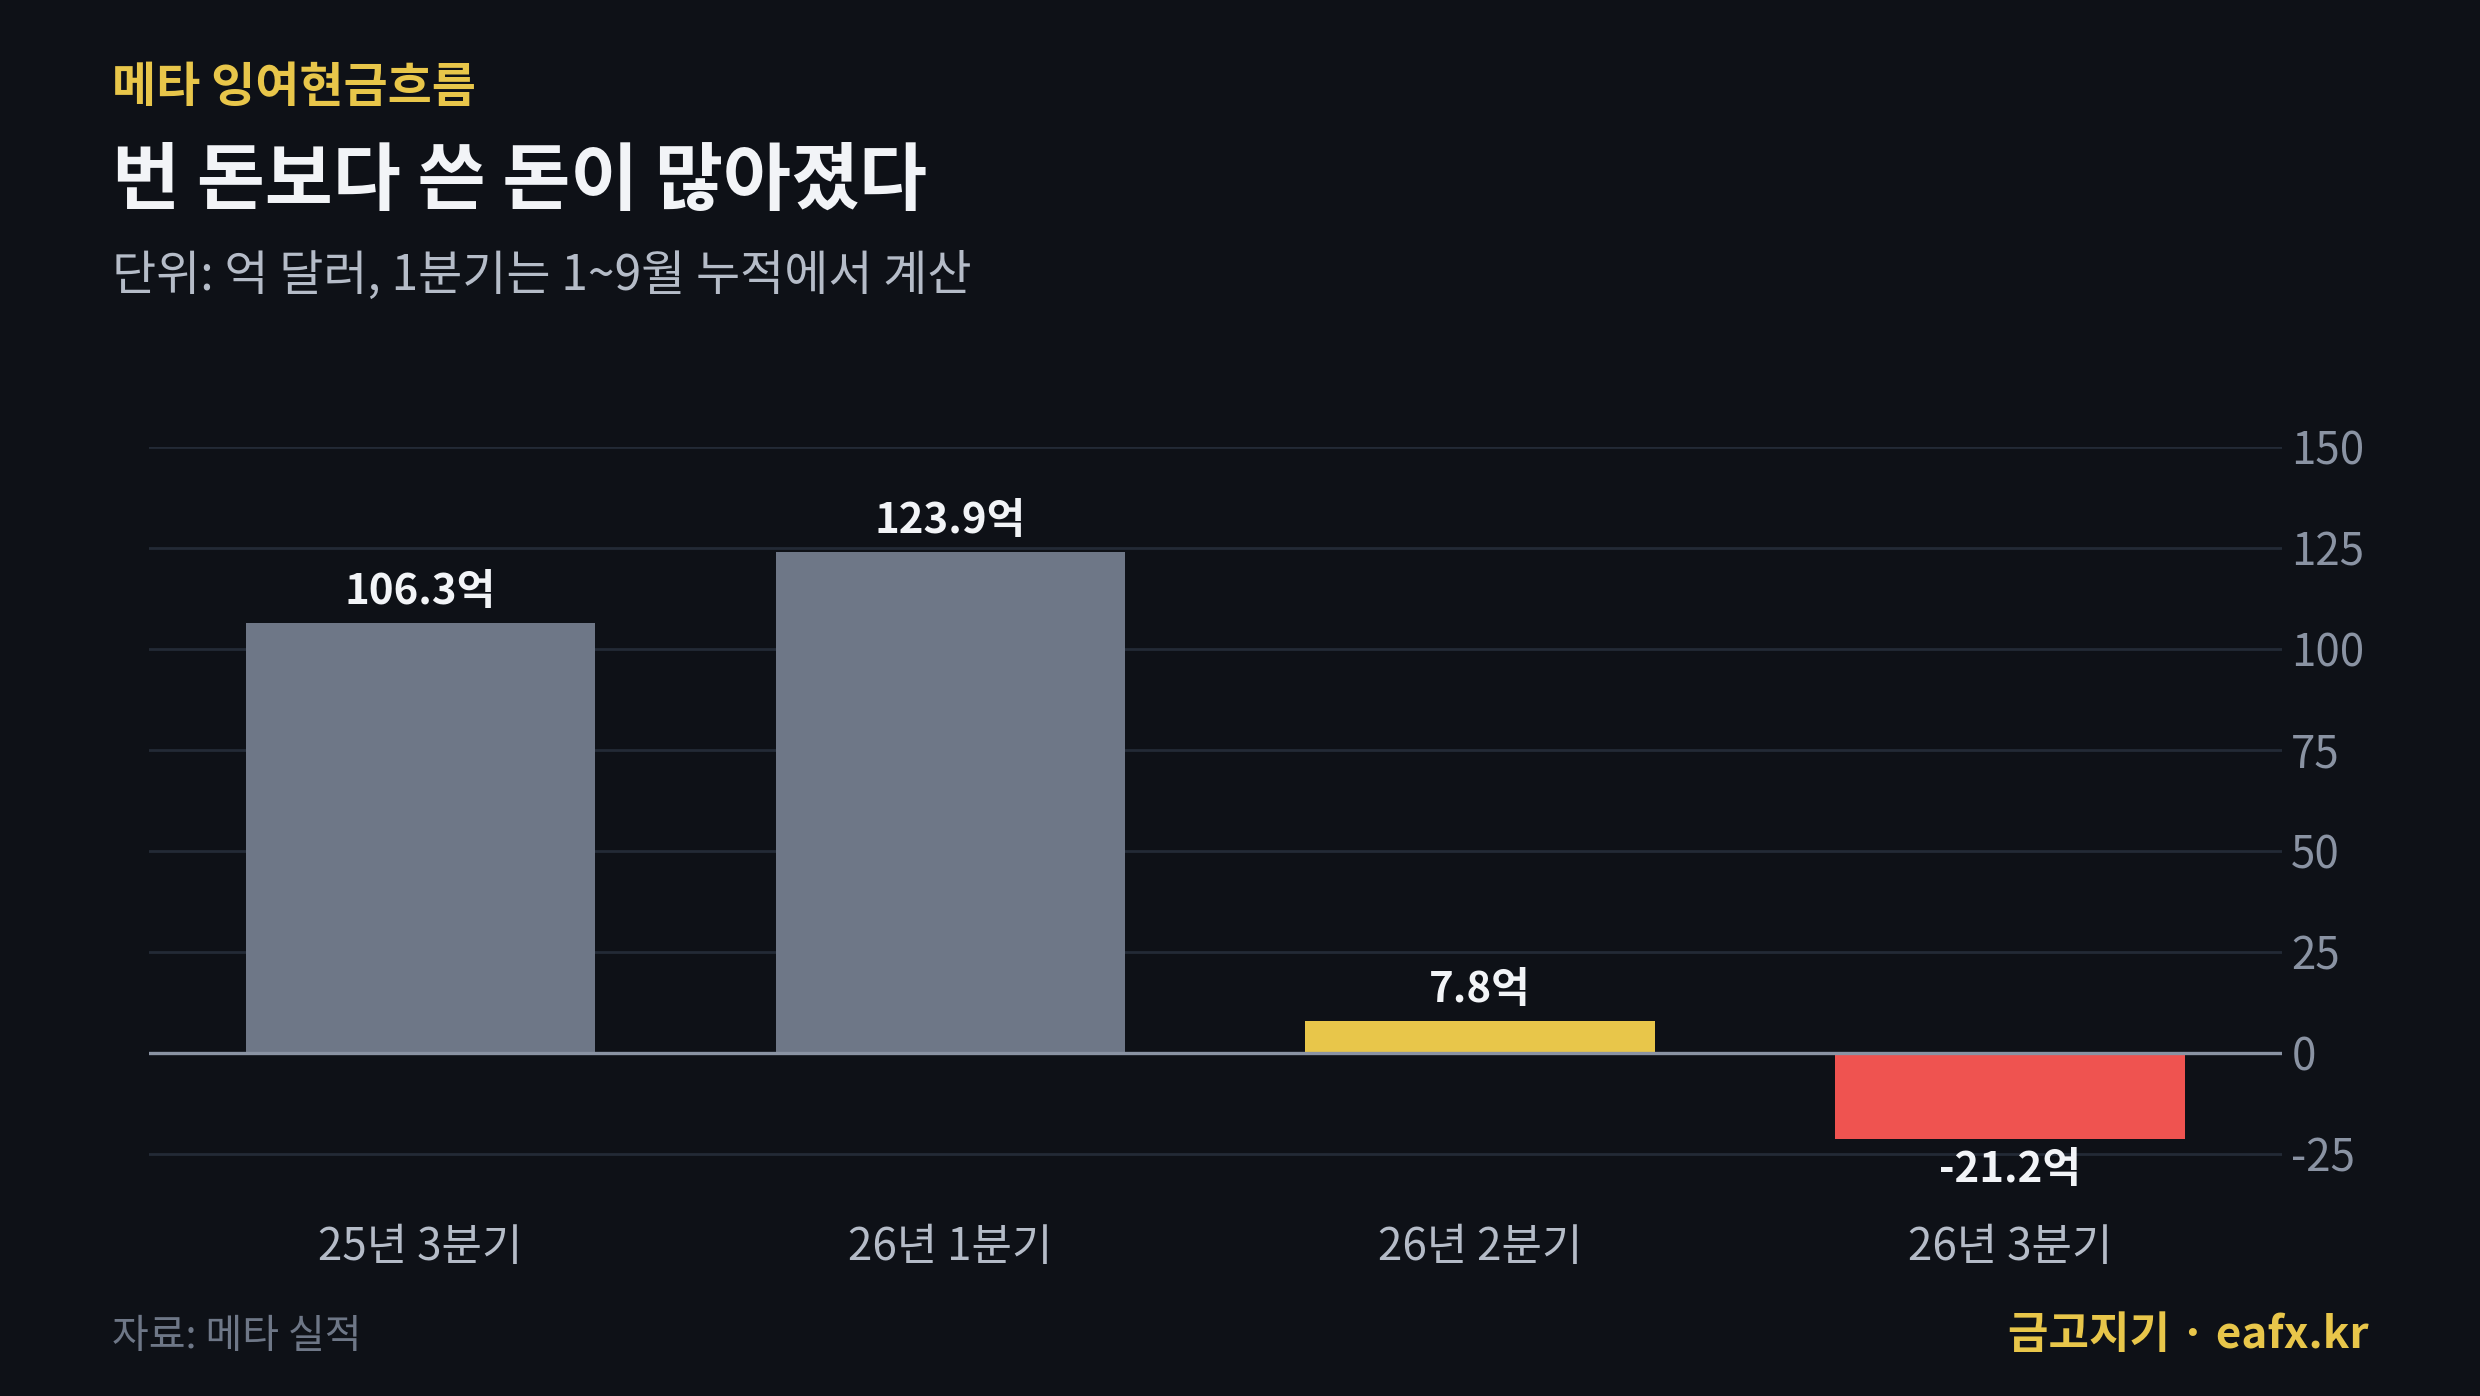
이틀 전 글에 “3분기에 이게 마이너스로 돌아서는지가 제가 제일 먼저 볼 숫자”라고 적었어요. 실제로 -21.2억 달러가 나왔습니다.
영업으로 번 현금은 327.9억 달러였는데, 데이터센터 등 설비투자(리스 포함)로 349.1억 달러를 썼어요. 장기 부채도 작년 말 587억 달러에서 809억 달러로 늘었고, 올해는 자사주를 한 주도 사지 않았습니다.
올해 설비투자 계획은 1,350억~1,450억 달러로 범위를 좁혔어요. 시장이 가장 궁금해한 내년 숫자는 “예산을 짜는 중이지만 공격적으로 투자를 이어가겠다”는 말뿐이었습니다.
설명회에서 나온 말, 시간외 상승을 깎았다
설명회에서 CFO는 AI 비서 앱 뮤즈의 사용자를 늘리려면 큰 투자가 필요하고, 서비스를 돌리는 비용도 오를 거라고 했어요. 대신 내년엔 같은 일을 하는 데 드는 컴퓨팅 비용을 10분의 1 아래로 낮추겠다고 덧붙였습니다.
시간외에서 748.8달러까지 올랐던 주가는 이 얘기가 나온 뒤 상승 폭을 대부분 반납했어요. 숫자는 좋았지만, 내년에도 돈을 더 쓰겠다는 신호에 시장이 바로 반응한 겁니다.
메타 실적 다음 날, 이번엔 다를까
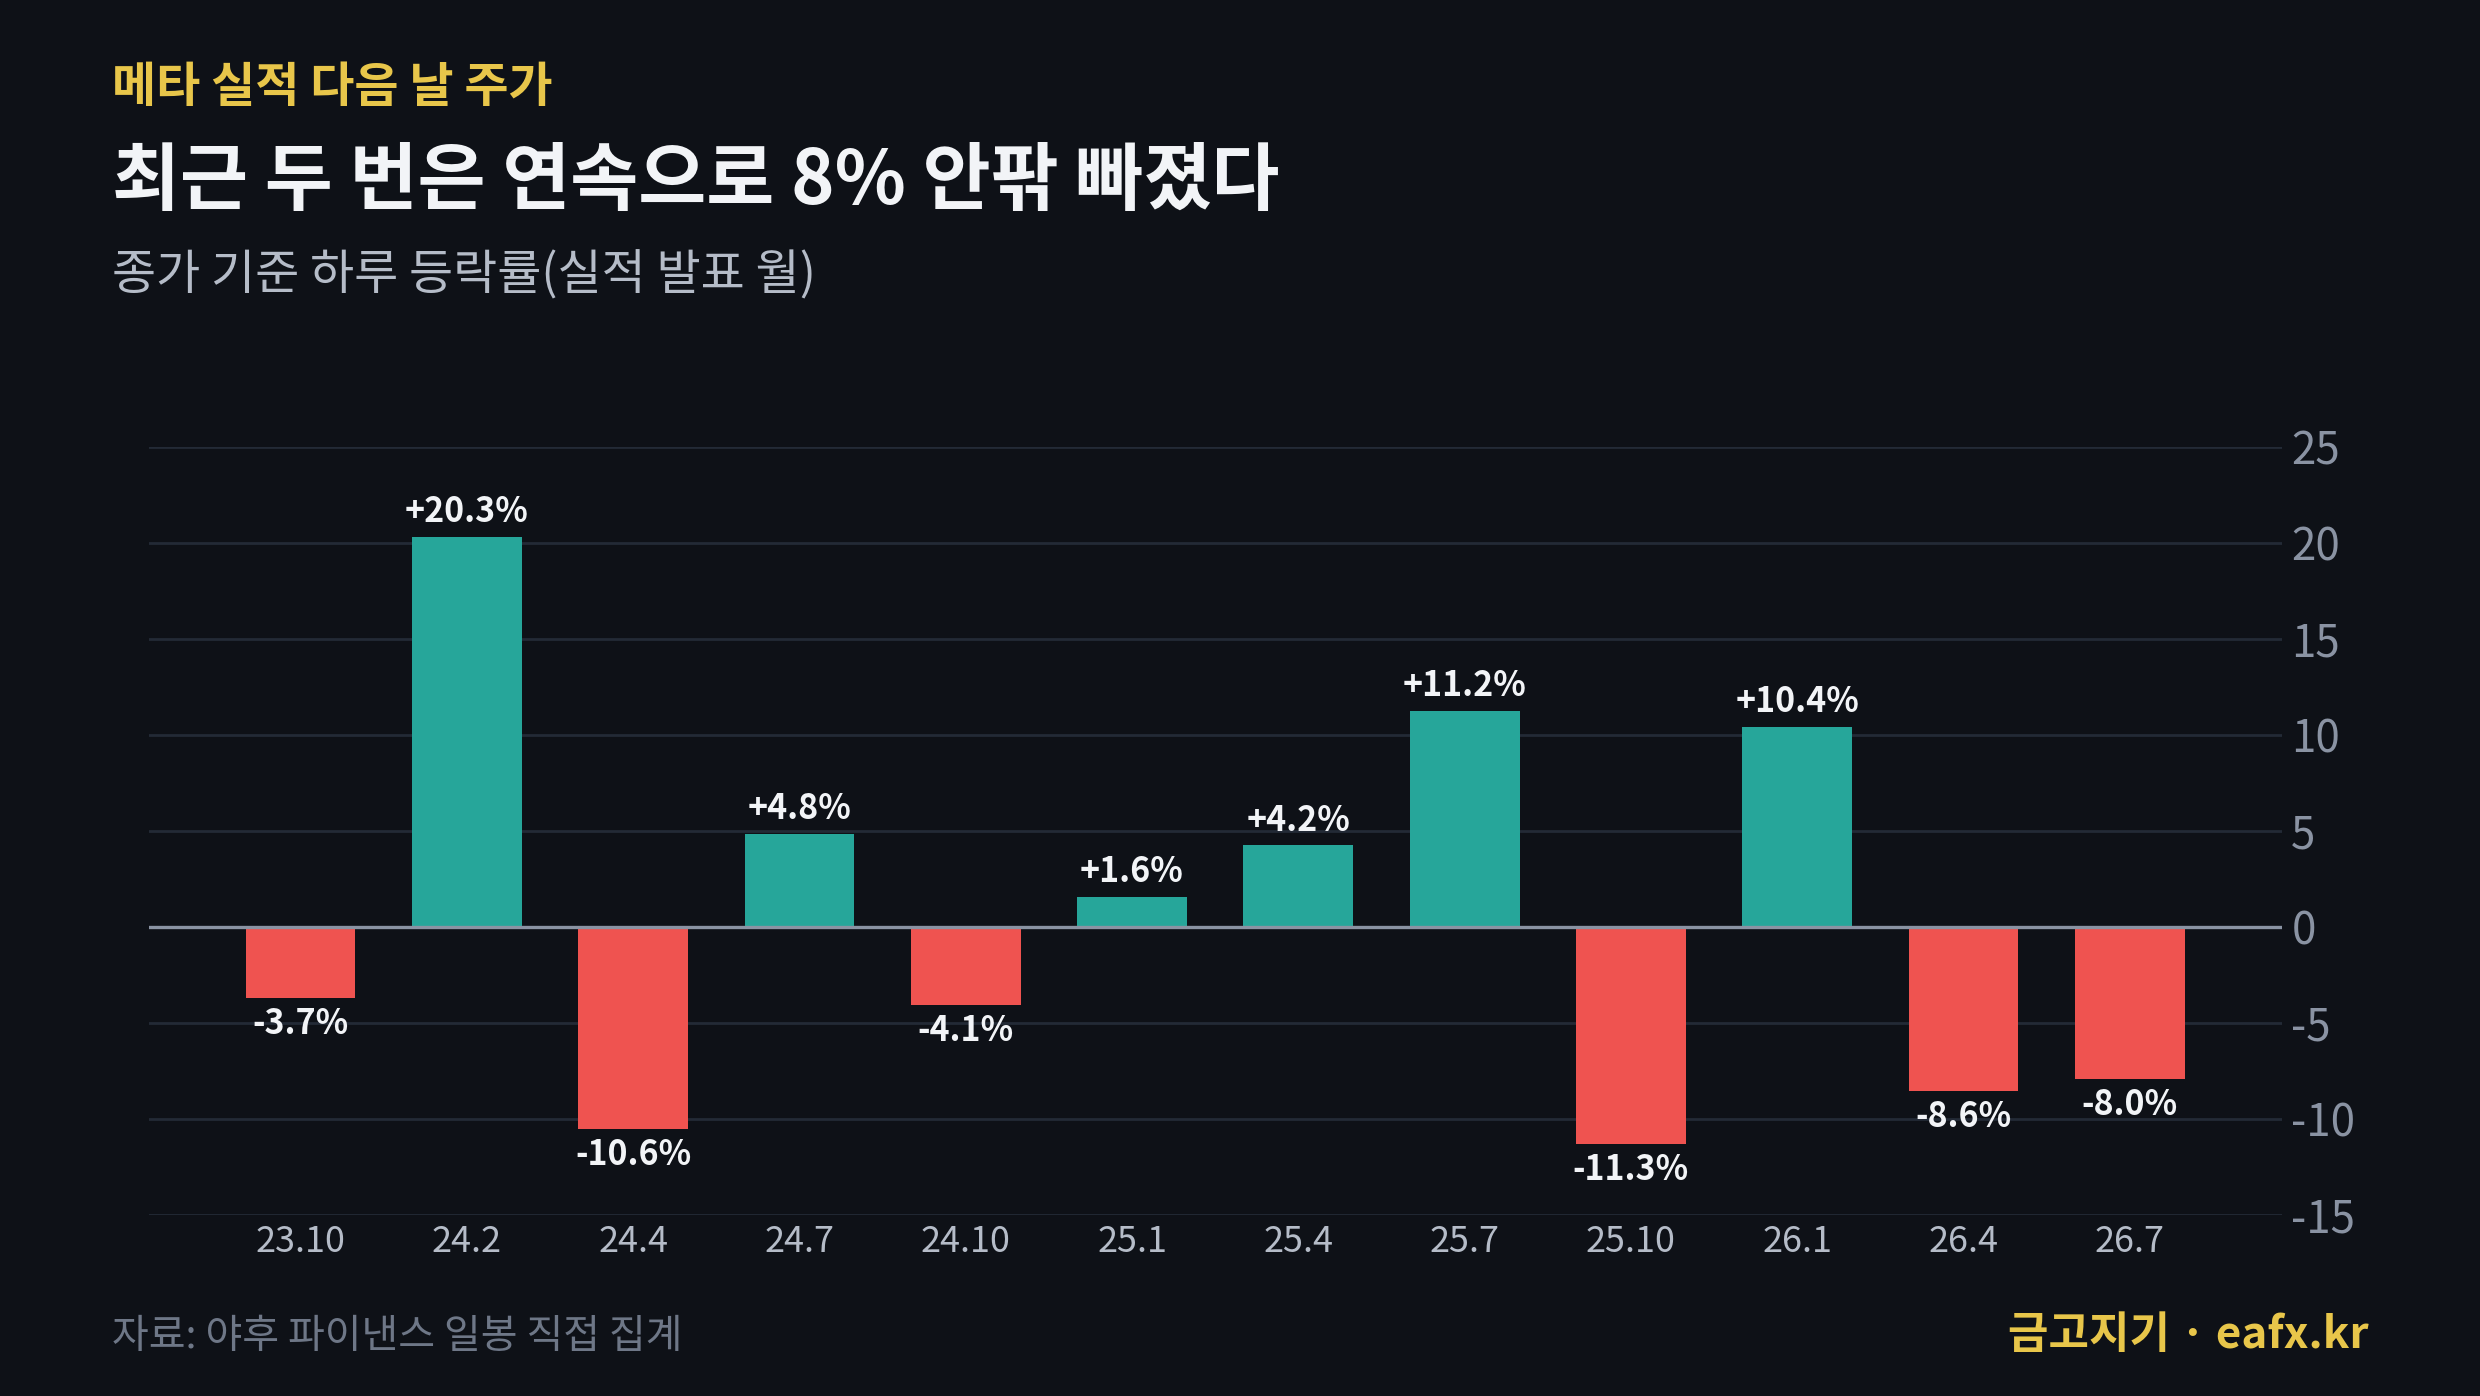
올해 4월과 7월엔 실적 다음 날 연속으로 8% 안팎 빠졌어요. 시간외 흐름대로라면 세 번째 하락은 피하는 쪽인데, 정규장은 한국시간 오늘 밤 10시 30분에 열립니다.
빅테크 84번의 실적을 세어봤을 때 다음 날 시가 방향과 마감 방향이 같았던 게 76번이었습니다(빅테크 실적발표 일정). 오늘 밤 시가가 어디서 열리는지가 첫 확인 지점이 될 거예요.
메타 주가 2026, 9월 고점에서 10% 아래
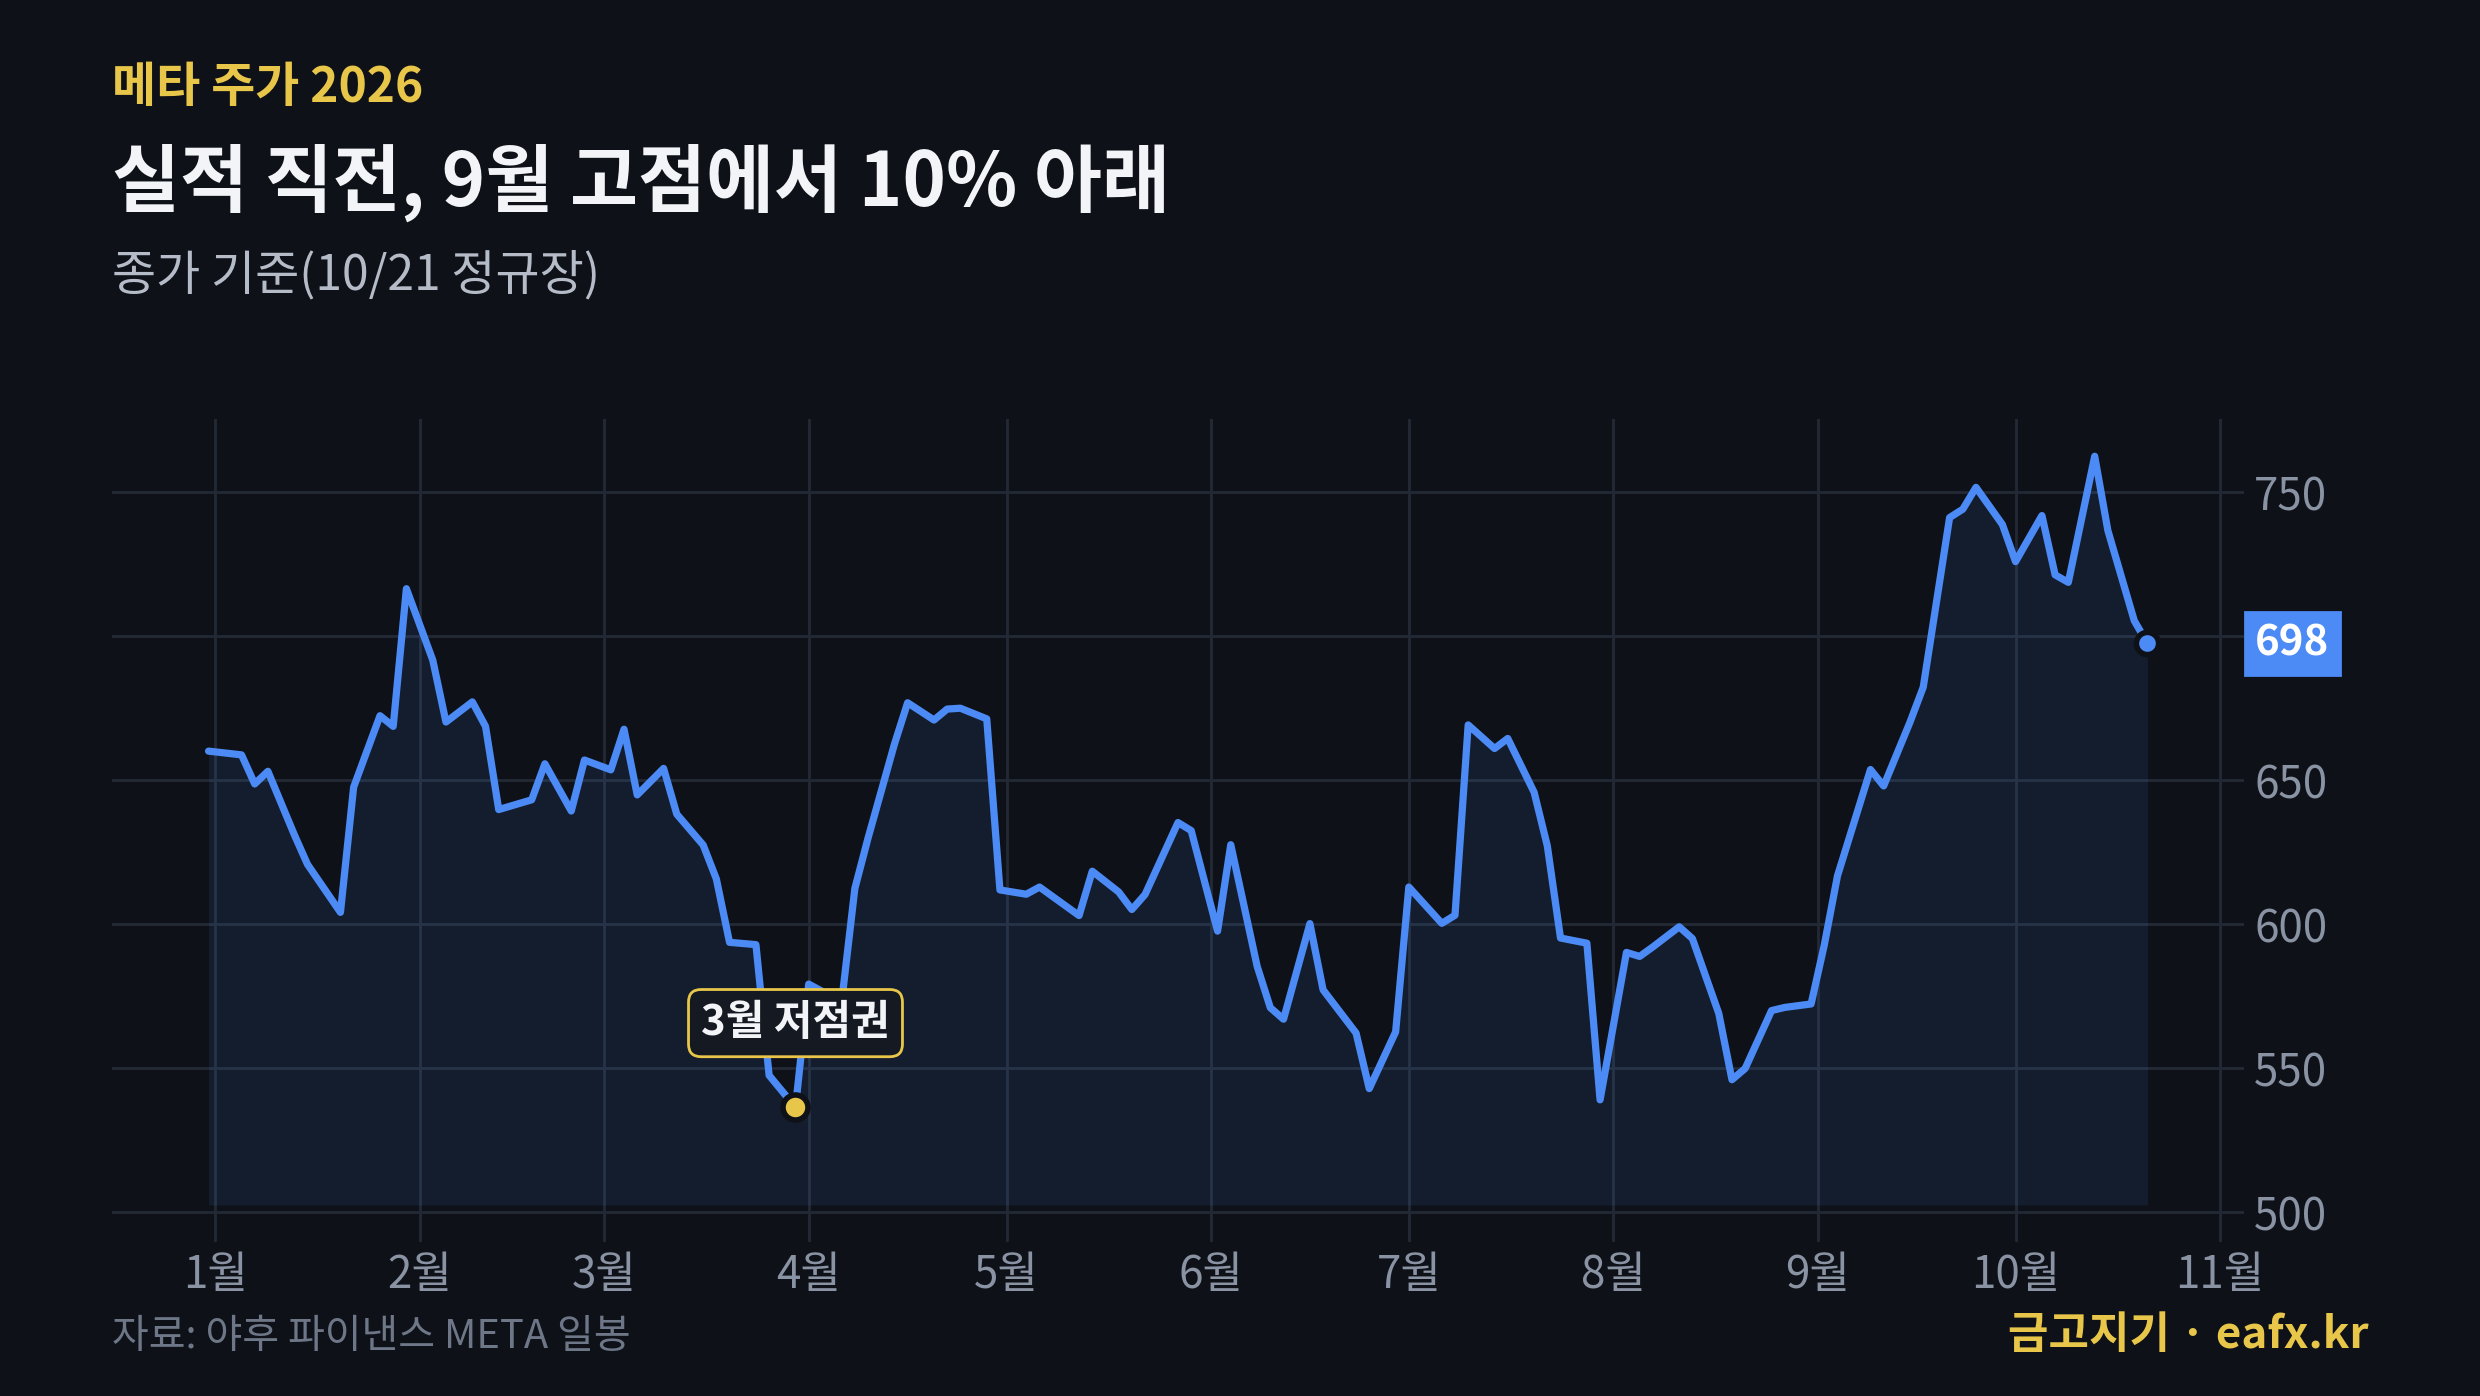
9월 AI 비서 앱 “뮤즈”가 미국 앱스토어 1위에 오르면서 하루 11% 넘게 뛰었고, 9월 24일 777.59달러까지 올랐어요. 이후 기술주 조정에 휩쓸려 실적 발표 당일엔 697.52달러로 마감했습니다.
하나 더 있어요. 메타는 기존 주주에게 의결권 없는 C주를 한 주씩 나눠주기로 했고, 정관 변경 효력일은 내년 1월 19일로 잡았습니다.
금 EA 돌리는 입장에서
메타가 설비투자를 줄이지 않는다는 건 엔비디아·브로드컴 같은 반도체 쪽엔 좋은 소식이에요. 이번 주 8일 연속 빠졌던 반도체 지수가 오늘 밤 이 숫자를 어떻게 받는지 저는 같이 볼 생각입니다(필라델피아 반도체 지수).
같은 시간 테슬라 실적도 나왔는데, 그쪽은 실적보다 스페이스X 합병 얘기가 주가를 끌고 있어요(테슬라 스페이스X 합병). 일주일 뒤 FOMC 새벽엔 마이크로소프트·알파벳이 이어집니다.
자주 받는 질문
메타 주가 상승 이유는 뭔가요?
영업이익은 37% 줄었지만 98.9억 달러 합의금이라는 일회성 비용 때문이었고, 이를 빼면 11% 늘었어요. 매출(646억 달러)과 4분기 전망 가운데 값(745억 달러)이 모두 시장 예상보다 높았던 게 시간외 상승으로 이어졌습니다.
메타 3분기 실적은 어땠나요?
매출 646억 달러(+26%), 영업이익 129.9억 달러(-37%), 주당순이익 3.83달러였어요. 합의금을 빼면 주당순이익은 7.40달러입니다.
메타 4분기 실적 전망은?
회사는 4분기 매출을 730억~760억 달러로 제시했어요. 올해 전체 비용은 1,750억~1,790억 달러, 설비투자는 1,350억~1,450억 달러입니다.
메타 합의금은 왜 나왔나요?
지난 8월 미국 52곳의 주·지역 법무장관들과 맺은 합의 때문이에요. 이번 분기에 98.9억 달러를 비용으로 잡았고, 전체 지급액은 최대 약 186억 달러입니다.
이 글을 쓴 사람
직접 만든 금 EA(AURUM)로 실계좌를 운용하고 있습니다. 4년 백테스트에서 $5,000이 $2,923,214가 됐습니다 — 복리로 굴린 584배입니다. 그런데 승률은 48.68%로 절반도 안 됩니다. 대신 이길 때가 1.58배 커서 돈이 남습니다. 최대 낙폭은 11.11%였고, 11번 내리 진 구간도 있었습니다. AURUM 상세 보기 →
4년 백테스트에서 $5,000이 $2,923,214가 됐습니다. 복리로 굴린 결과이고, 승률은 48.68%, 최대 낙폭은 11.11%였습니다. 숫자를 눈으로 먼저 확인하고 결정하시면 됩니다.
브로커부터 먼저 정하실 분은 → M4Markets 계좌 개설하기
제 링크로 개설하셔도 추가 비용은 없고 거래 조건도 동일합니다. 대신 저는 브로커로부터 소정의 수수료를 받습니다.
읽다가 막히는 부분은 카카오톡 오픈채팅으로 물어보셔도 됩니다. 제가 직접 답합니다.
본 콘텐츠는 정보 제공 목적의 개인 기록이며 투자 권유가 아닙니다. 과거 성과가 미래 수익을 보장하지 않으며 원금 손실이 발생할 수 있습니다. 투자 판단과 책임은 본인에게 있습니다. 면책 조항