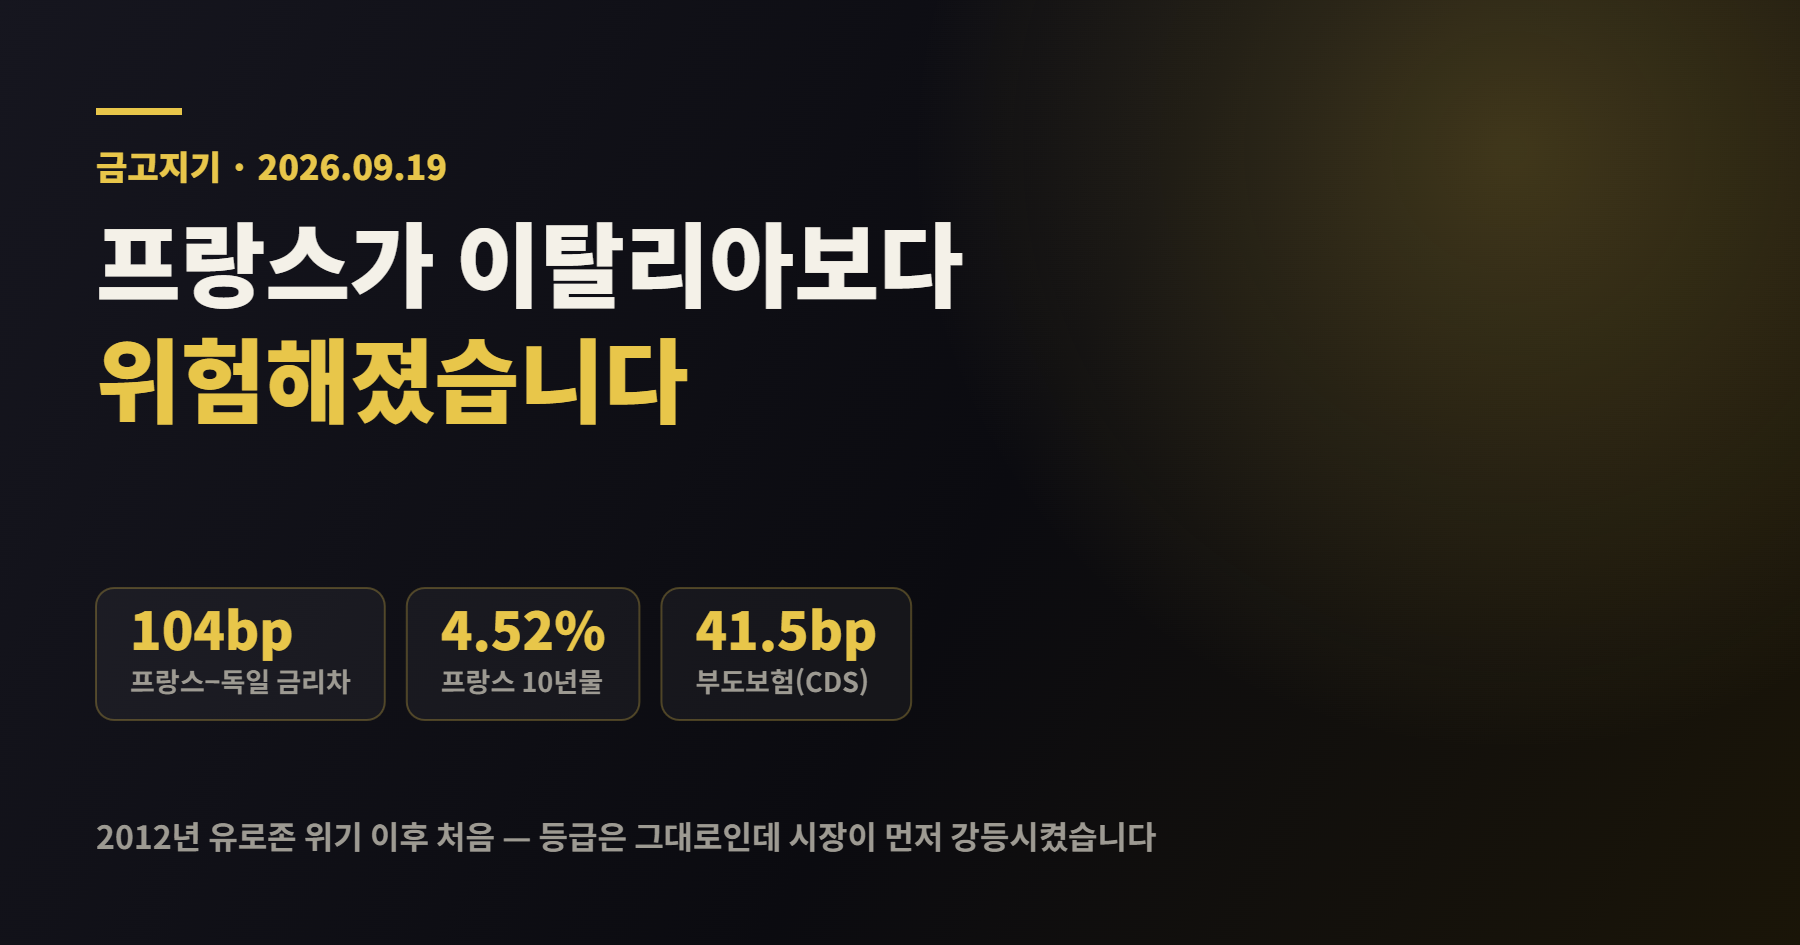
- 프랑스−독일 국채 금리차가 104bp까지 벌어졌습니다 — 2012년 유로존 위기 이후 처음
- 프랑스 10년물 4.52%. 2008년 9월 이후 18년 만에 최고입니다
- 프랑스가 이탈리아(4.40%)보다 비싸졌습니다. 유로존의 문제아는 원래 이탈리아였습니다
- 부도보험(CDS) 41.5bp — 2025년 4월 이후 최고
- 그런데 유로는 0.32%, 금은 +0.94%. 시장은 놀라지 않았습니다
- 피치는 3주 전(8월 28일) A+ 등급을 그대로 유지했습니다. 강등이 아닙니다
현지시간 9월 18일 금요일, 파리 채권시장에서 숫자 하나가 선을 넘었습니다.
프랑스 국채와 독일 국채의 금리 차이가 104bp, 그러니까 1.04%포인트까지 벌어졌습니다. 이 숫자가 100을 넘은 건 2012년 유로존 위기 이후 처음입니다.
그런데 이날 프랑스 신용등급은 아무도 안 깎았습니다. 오히려 3주 전 피치는 A+ 등급을 그대로 두겠다고 했습니다. 등급은 멀쩡한데 시장은 다르게 값을 매긴 겁니다.
1. 오늘 파리에서 벌어진 일
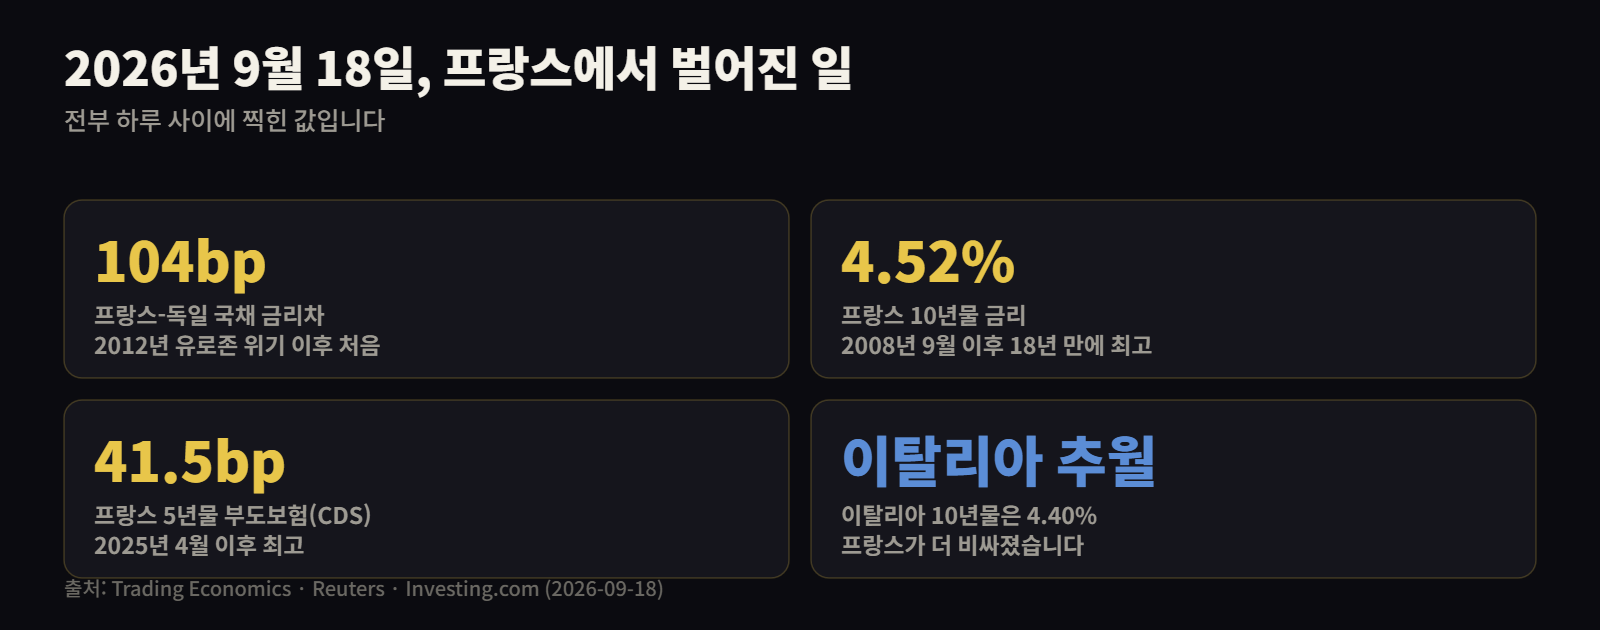
네 개만 보시면 됩니다.
금리차 104bp. 프랑스가 돈을 빌릴 때 독일보다 1.04%포인트를 더 줘야 한다는 뜻입니다. 쉽게 말하면 「독일한테는 3.5% 받고 빌려주는데, 프랑스한테는 4.5% 안 받으면 안 빌려준다」는 겁니다.
부도보험 41.5bp. 프랑스 국채 100억 원어치에 보험을 들면 1년에 4,150만 원을 내야 한다는 뜻입니다. 나라가 망할 걸 걱정해서 드는 보험입니다. 이게 2025년 4월 이후 가장 비싸졌습니다.
그리고 제일 이상한 게 마지막 칸입니다.
2. 프랑스가 이탈리아보다 비싸졌습니다
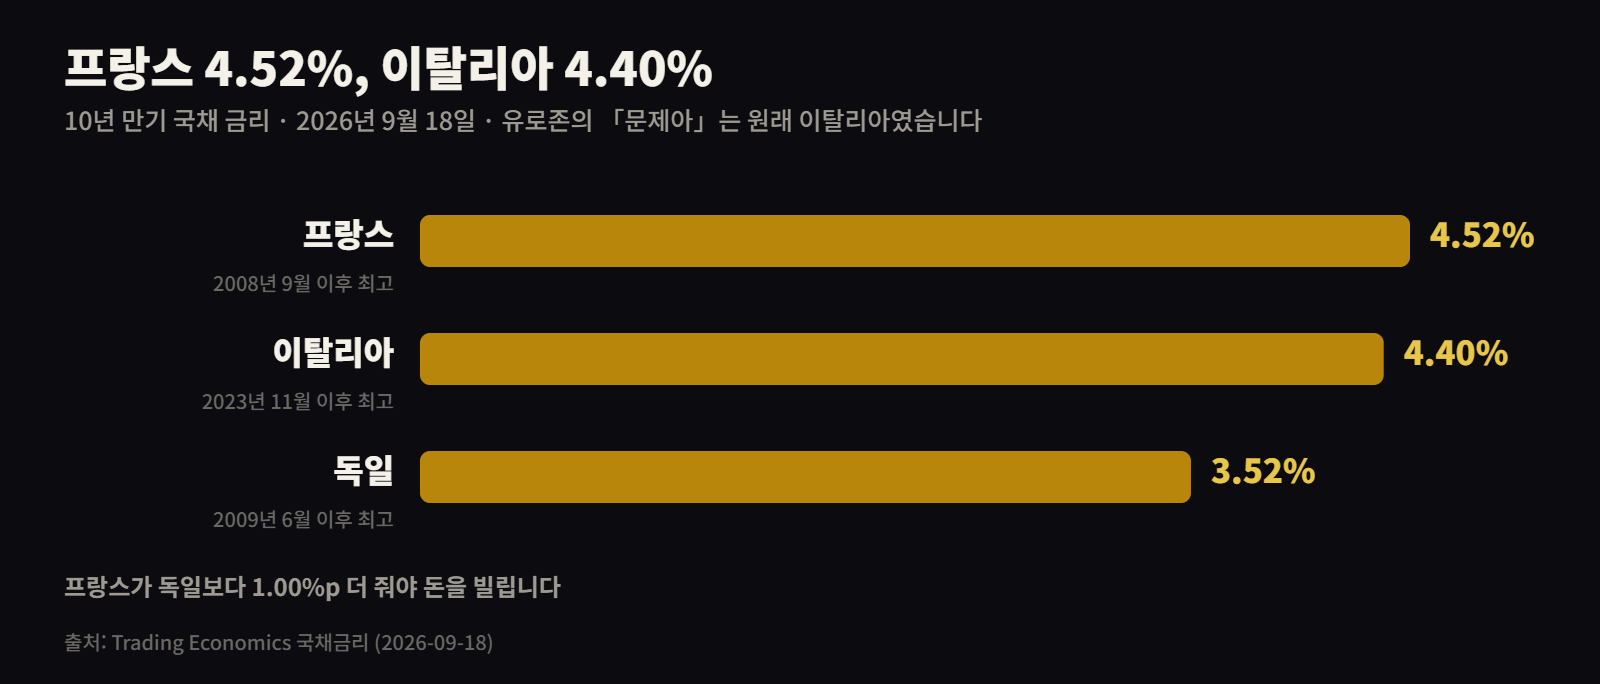
유로존에서 「빚 많은 나라」 하면 이탈리아였습니다. 20년 동안 그랬습니다. 그 이탈리아가 오늘 4.40%고, 프랑스가 4.52%입니다.
시장이 프랑스를 이탈리아보다 위험하다고 본 겁니다. 유로존 2위 경제 대국이고, ECB 본부가 있는 독일 바로 옆 나라고, 원래는 「안전자산」으로 분류되던 나라입니다.
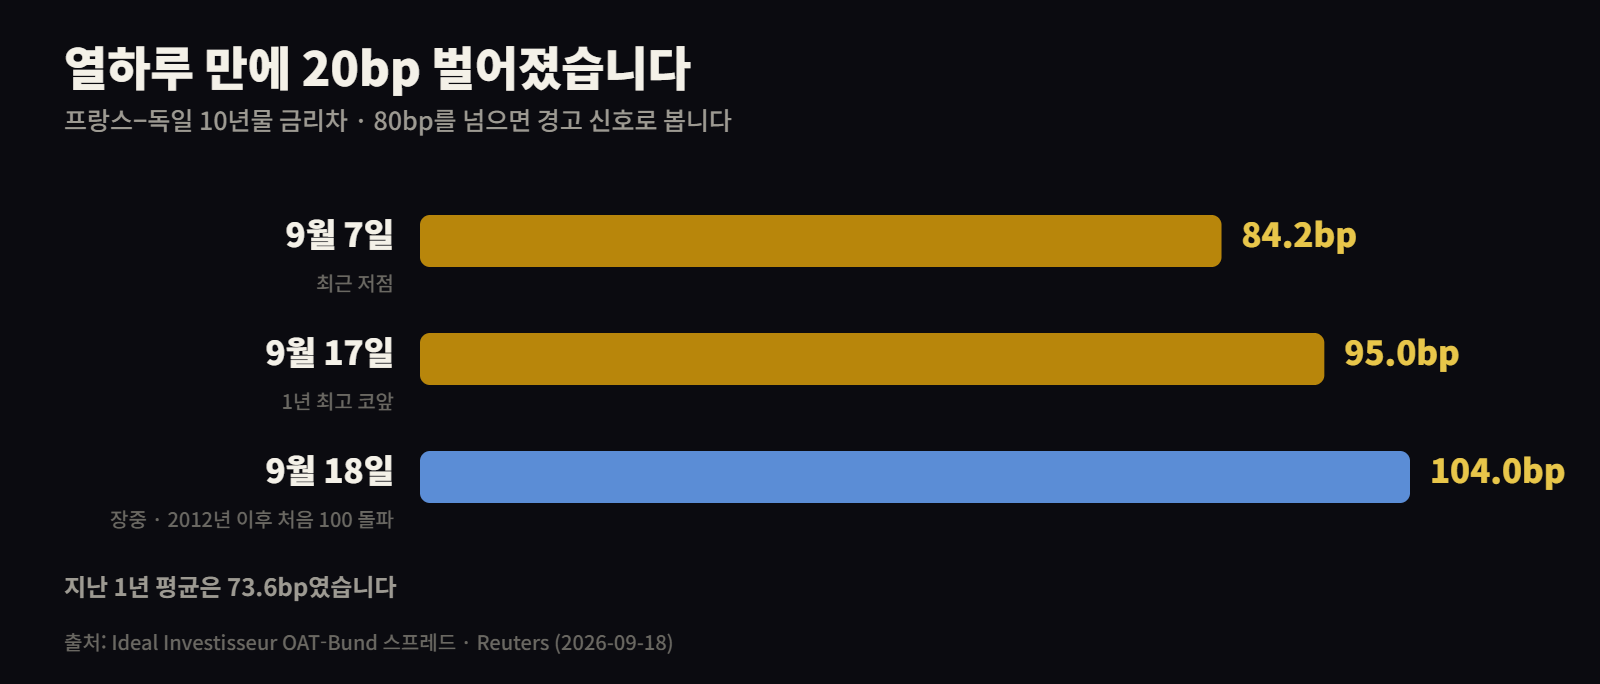
속도가 더 무섭습니다. 9월 7일에 84.2bp였습니다. 열하루 만에 20bp가 벌어졌습니다. 지난 1년 평균이 73.6bp였으니, 평소보다 40% 넘게 벌어진 상태입니다.
보통 80bp를 넘으면 경고 신호로 봅니다. 지금은 그 선을 한참 넘었습니다.
3. 왜 프랑스만 이렇게 됐나
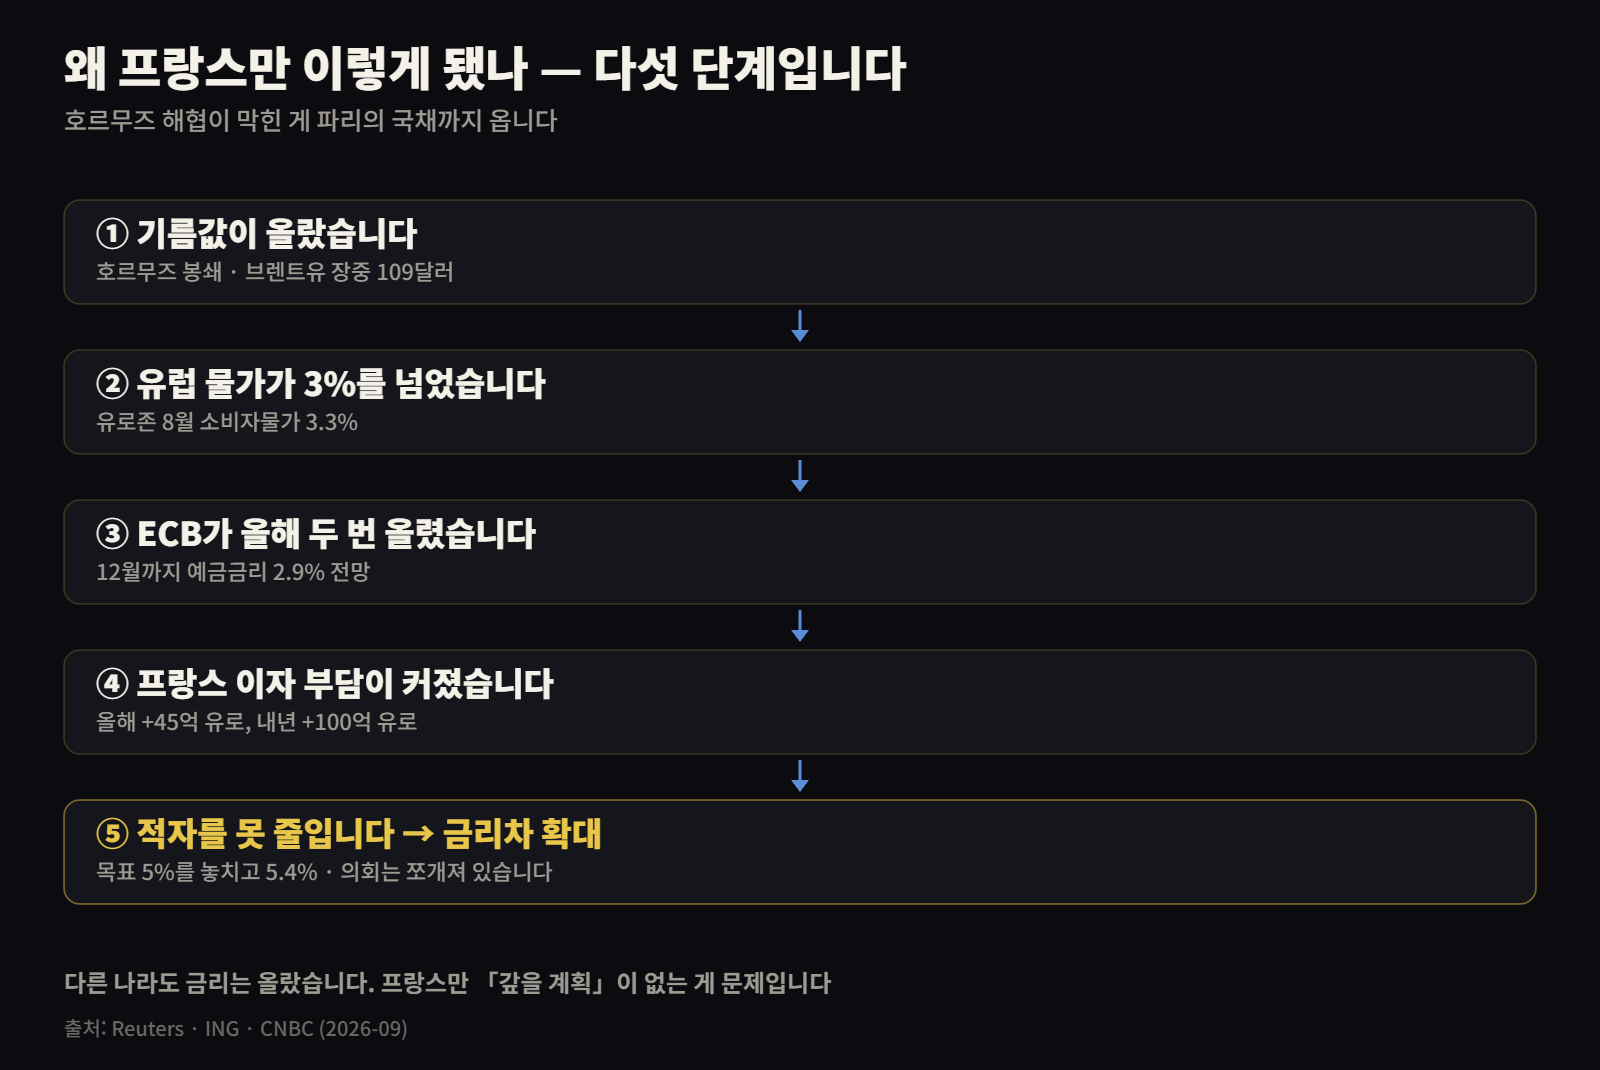
시작은 엉뚱하게도 중동입니다.
호르무즈 해협이 막히면서 기름값이 올랐고, 유럽 물가가 3.3%로 3%를 넘었습니다. 그러자 ECB가 올해만 두 번 금리를 올렸습니다. 12월까지 예금금리 2.9%를 보고 있습니다.
여기까지는 유럽 전체 이야기입니다. 문제는 그 다음입니다.
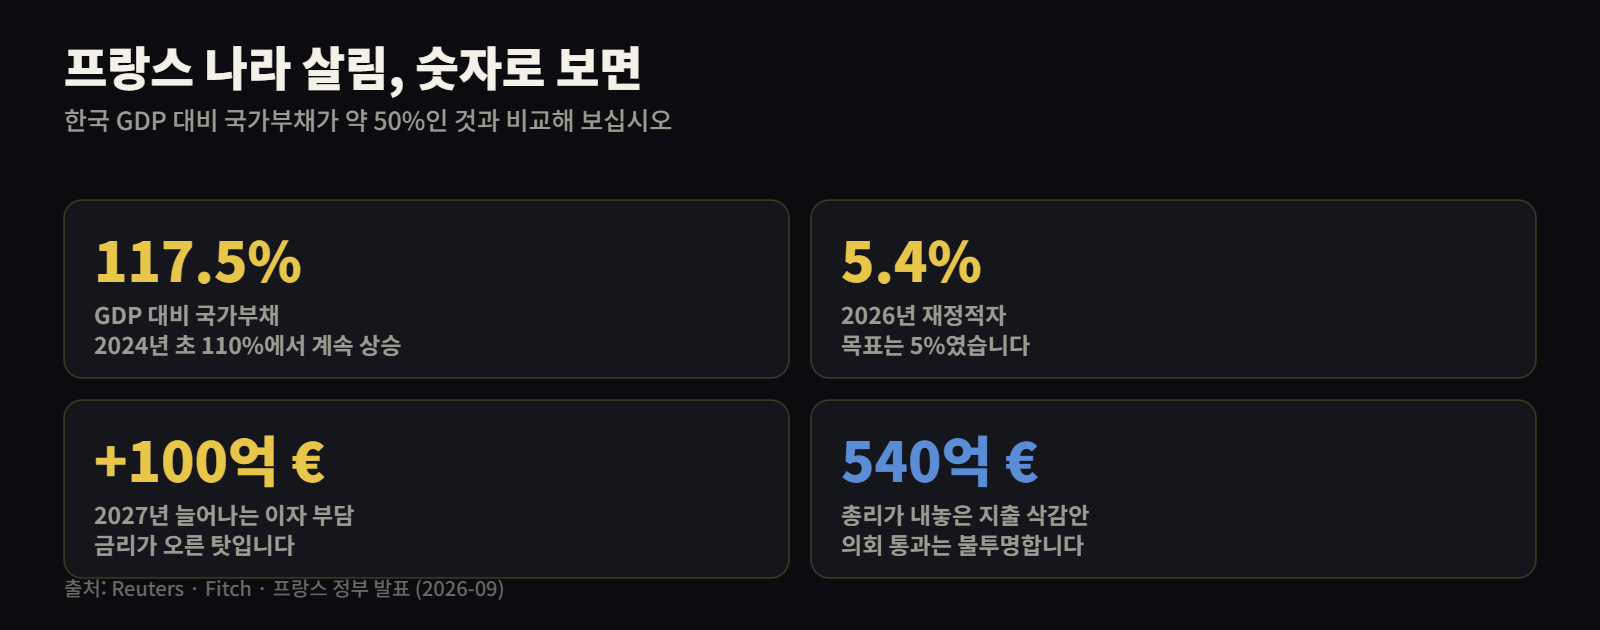
프랑스 국가부채가 GDP의 117.5%입니다. 한 해 버는 돈보다 빚이 더 많습니다. 금리가 오르면 이자만 올해 45억 유로, 내년엔 100억 유로가 더 나갑니다.
그럼 허리띠를 졸라매야 하는데, 그걸 결정할 의회가 쪼개져 있습니다. 2024년 조기 총선 이후 어느 쪽도 과반이 안 됩니다. 올해 1월 예산은 헌법 49조3항을 써서 표결 없이 통과시켰습니다.
어제 르코르뉘 총리가 540억 유로 지출 삭감안을 내놨습니다. 그런데 이게 통과되면 야당이 가만히 안 있을 거고, 부결되면 내각이 또 무너집니다. 그래서 시장이 값을 매긴 겁니다.
다른 나라도 금리는 다 올랐습니다. 프랑스만 「갚을 계획」이 없는 게 문제입니다.
4. 외신은 이렇게 썼습니다
제가 그린 그래프보다 원문 한 줄이 더 셉니다. 영어 원문과 뜻을 나란히 두겠습니다. 링크를 눌러 직접 확인하실 수 있습니다.
“France is also paying a higher premium than Italy.”
프랑스는 이탈리아보다도 높은 프리미엄을 물고 있다.
짧은데 이 기사에서 제일 센 문장입니다. premium(프리미엄)은 여기서 「위험한 만큼 더 얹어주는 이자」를 뜻합니다. 유로존에서 이탈리아보다 비싼 프랑스는 정상이 아닙니다.
“A high spread means investors demand a higher interest rate to lend to the French state.”
스프레드가 높다는 건 투자자들이 프랑스 정부에 돈을 빌려줄 때 더 높은 이자를 요구한다는 뜻이다.
「스프레드」가 어렵게 들리지만 뜻은 이게 전부입니다. 독일한테 빌려줄 때보다 프랑스한테 빌려줄 때 얼마나 더 받아야 하나. 그 차이가 지금 1.04%포인트입니다.
5. 그런데 시장은 하품을 했습니다
여기가 이 글에서 제일 중요한 부분입니다.
2012년 이후 최악의 숫자가 나왔는데, 정작 돈은 거의 안 움직였습니다.
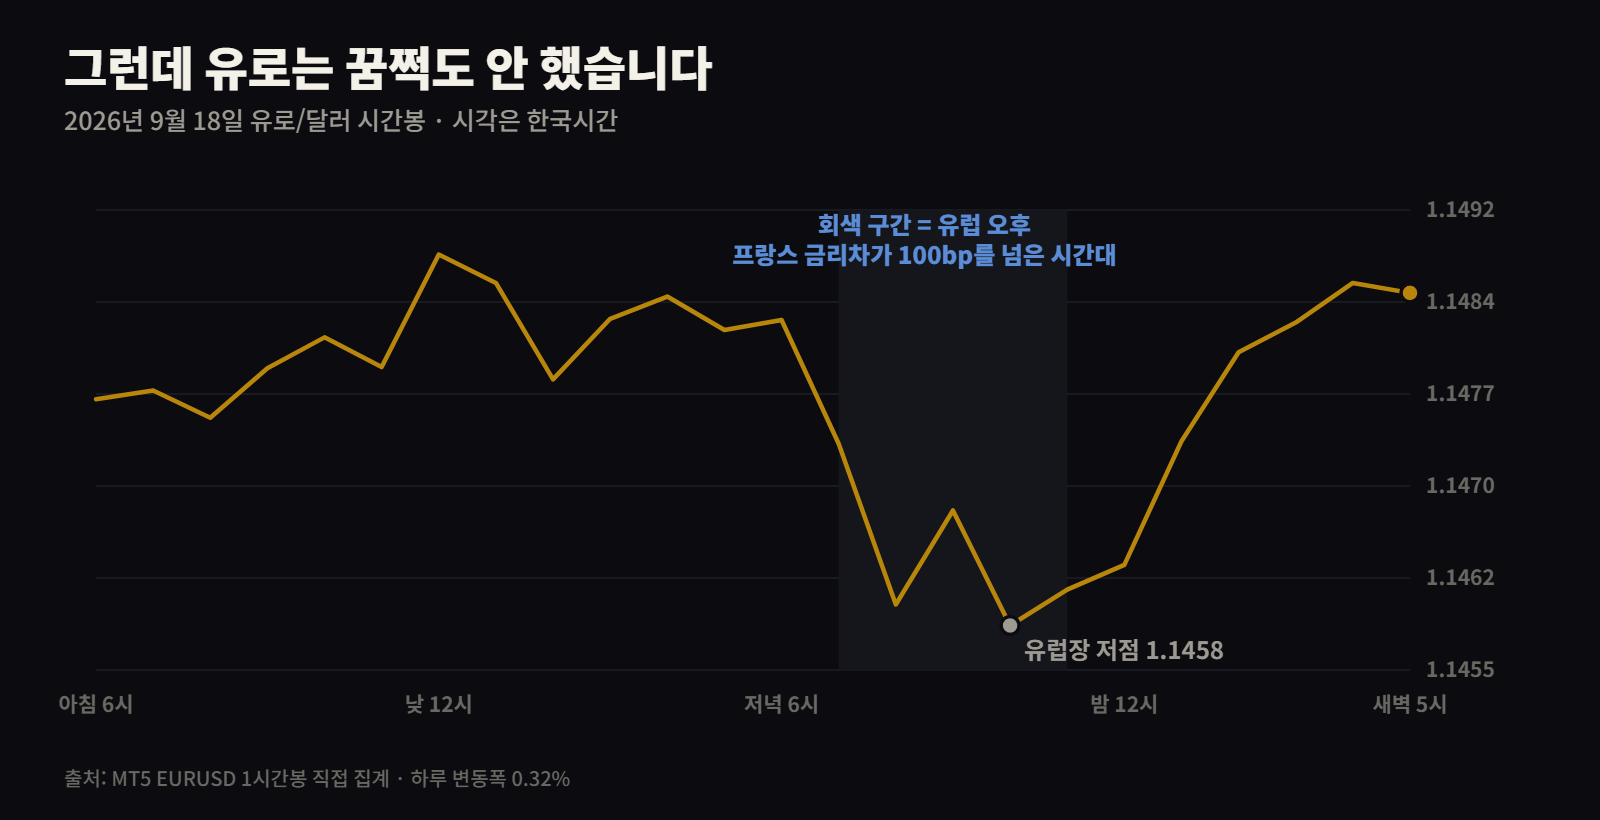
유로/달러입니다. 회색으로 칠한 구간이 유럽 오후, 금리차가 100bp를 넘던 시간대입니다. 그때 1.1458까지 밀렸다가 미국장에서 도로 1.1485로 올라왔습니다.
하루 변동폭이 0.32%입니다. 유로가 무너졌다고 하기엔 너무 조용합니다.
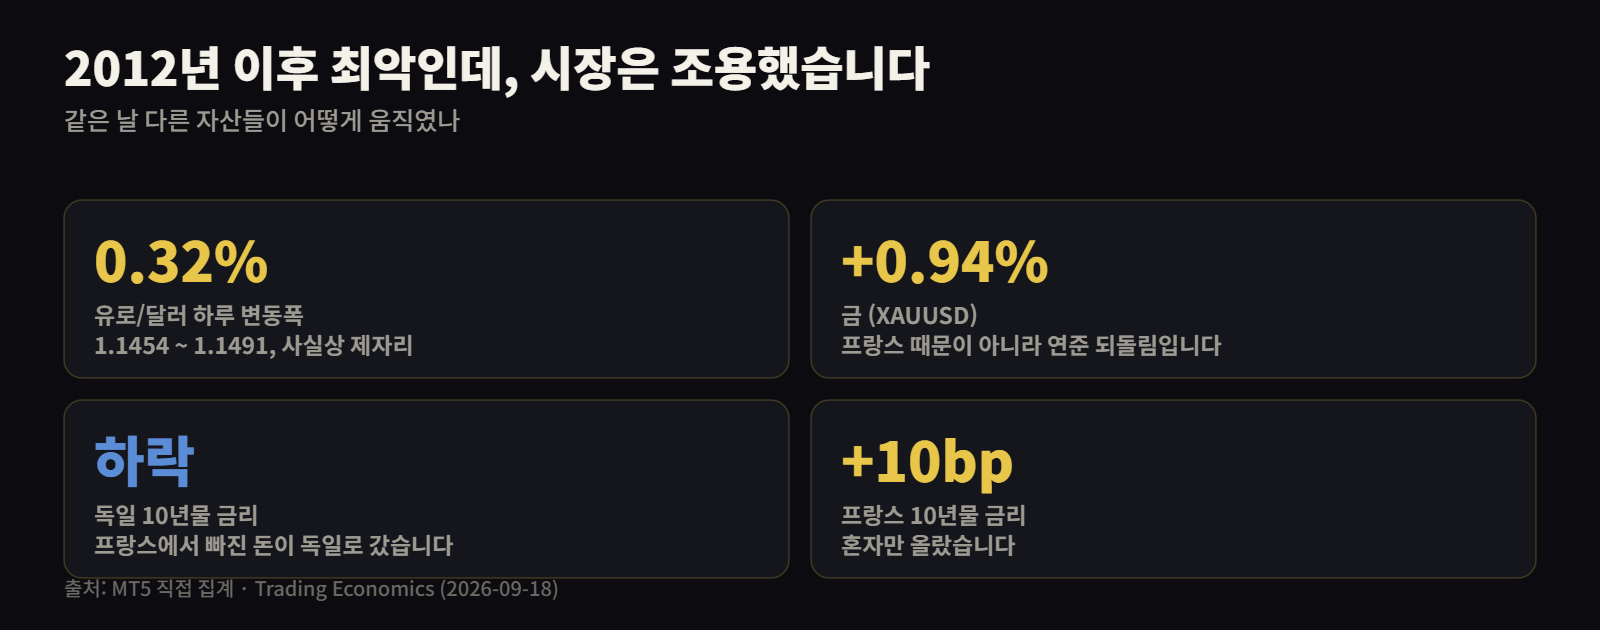
금은 +0.94% 올랐는데, 이것도 프랑스 때문이 아닙니다. 이틀 전 연준이 금리를 올린 뒤 빠졌던 걸 되돌리는 흐름이었습니다.
제일 중요한 건 세 번째 칸입니다. 같은 날 독일 국채 금리는 내렸습니다. 금리가 내렸다는 건 사는 사람이 많았다는 뜻입니다.
프랑스에서 빠져나온 돈이 금이나 달러가 아니라 독일로 갔다는 얘기입니다. 유로존 밖으로 안 나갔습니다. 집안에서 방만 옮긴 겁니다. 그래서 유로도 금도 안 움직였습니다.
6. 앞으로 뭘 보면 되나 — 다섯 개
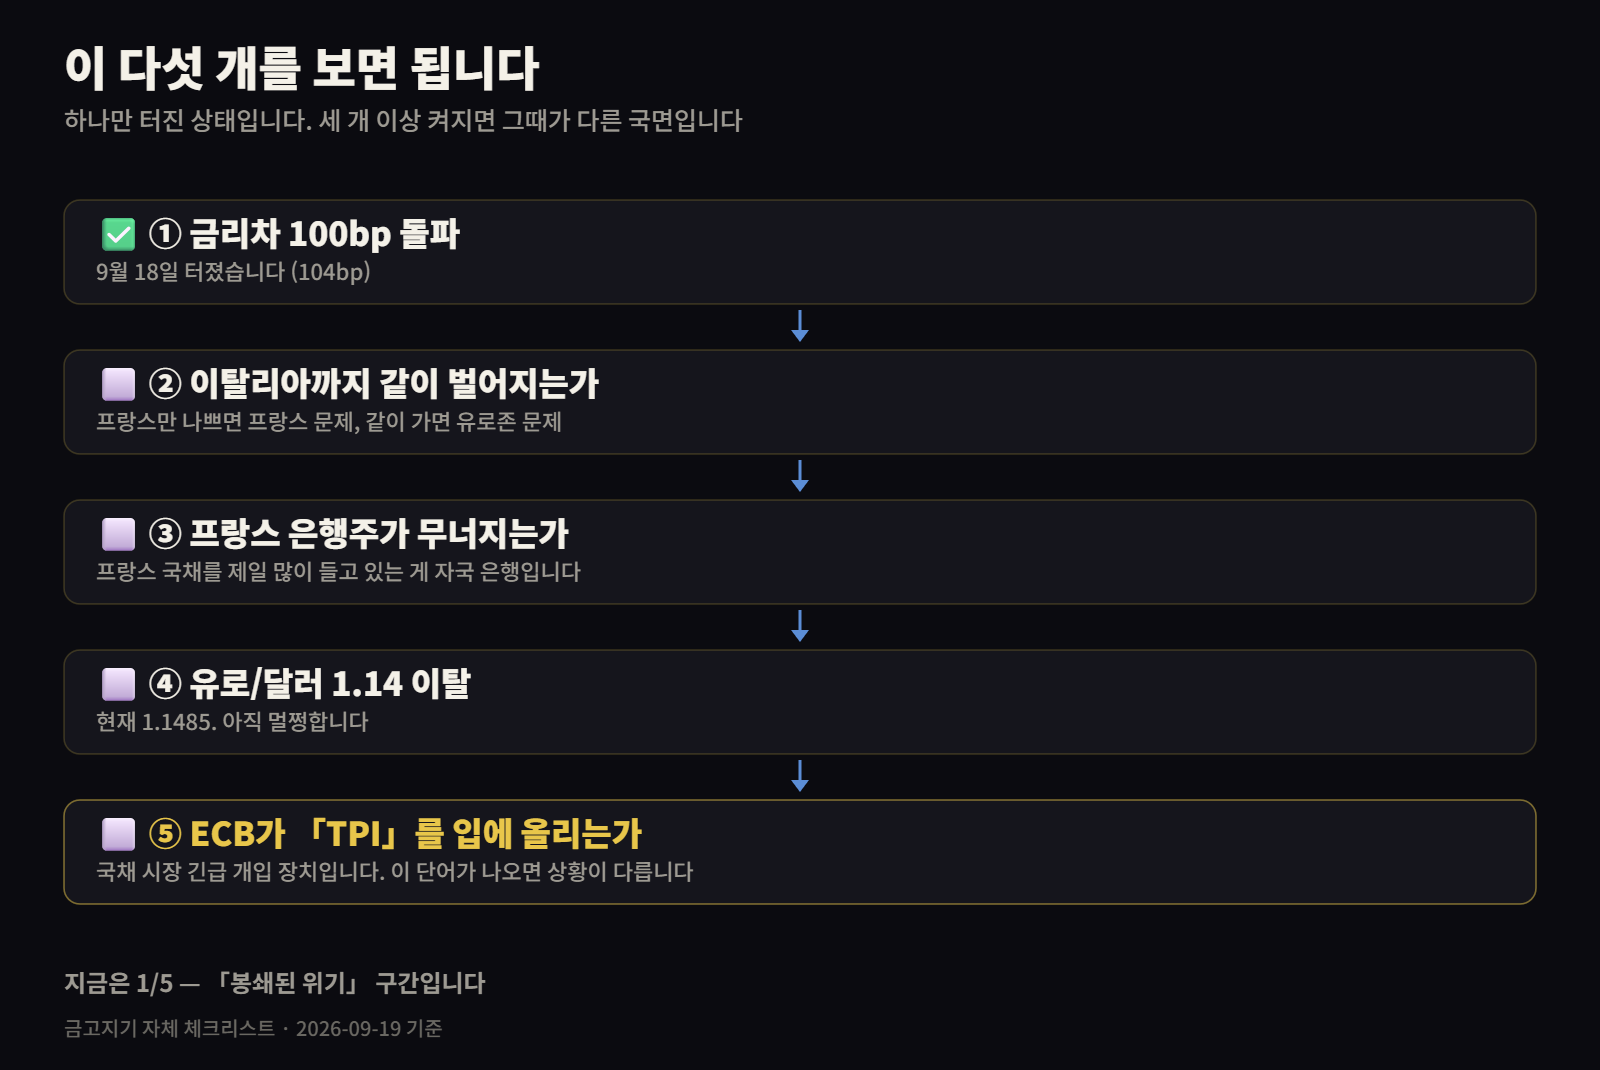
예측은 안 하겠습니다. 대신 켜지면 국면이 바뀌는 신호등 다섯 개를 적어두겠습니다.
지금은 1번 하나만 켜졌습니다. 2번이 중요합니다. 이탈리아까지 같이 벌어지면 「유로존 문제」지만, 프랑스만 나빠지면 「프랑스 문제」입니다. 시장이 하품한 이유도 아직은 후자로 보기 때문입니다.
참고로 작년에 프랑스는 한 달 사이 세 번 강등당했습니다. 피치가 9월에 AA−에서 A+로, S&P가 10월에 똑같이 A+로, 무디스가 전망을 부정적으로 내렸습니다. 그때도 시장 반응은 조용했고, 벌어졌던 금리차는 곧 되돌아왔습니다.
그래서 이번에도 같을 거라고 보는 게 기본값입니다. 다만 그때와 다른 게 하나 있습니다. 작년엔 금리가 내려가는 중이었고, 지금은 연준·ECB·일본은행이 동시에 올리는 중입니다. 빚 많은 나라한테는 완전히 다른 환경입니다.
7. 그럼 금은 사야 하나
솔직하게 말씀드리겠습니다. 오늘 프랑스 뉴스만 보고 금을 사는 건 근거가 약합니다.
이유는 간단합니다. 시장이 방금 그 뉴스를 보고도 금을 안 샀거든요. 유로도 안 무너졌고, 금도 프랑스 때문에 오른 게 아닙니다.
유럽 불안이 금값을 움직이려면 전염이 있어야 합니다. 프랑스에서 이탈리아로, 이탈리아에서 스페인으로 번져야 「유로존을 못 믿겠다」가 되고, 그때 돈이 유로존 밖으로 나갑니다. 2011년 유로존 위기 때 금이 당시 사상 최고를 찍은 게 그 경로였습니다.
지금은 집안에서 방만 옮기는 단계입니다.
다만 밑바닥에 깔린 구조는 눈여겨보실 만합니다. 지금 세계 3대 중앙은행이 동시에 금리를 올리고 있는데, 경기가 좋아서가 아니라 기름값이 올라서입니다. 그런데 나라 빚은 이미 GDP를 넘었습니다. 금리를 올리면 재정이 터지고, 안 올리면 물가가 터집니다.
프랑스 국채는 그 모순이 제일 먼저 갈라진 자리입니다. 신호등이지 방아쇠는 아닙니다. 금과 금리의 관계는 2년치를 직접 세어본 글에 따로 정리해뒀습니다.
자주 받는 질문
프랑스 신용등급이 강등된 건가요?
아닙니다. 9월 18일에 등급을 내린 기관은 없습니다. 오히려 피치는 8월 28일에 A+ 등급을 그대로 유지한다고 밝혔습니다. 강등은 작년(2025년) 9~10월에 세 번 있었습니다. 이번 건은 등급이 아니라 시장 가격이 움직인 겁니다.
프랑스 국채 금리차 100bp가 왜 중요한가요?
숫자 자체보다 마지막으로 본 게 언제냐가 중요합니다. 2012년 유로존 위기 때가 마지막이었습니다. 그리스·스페인·이탈리아가 줄줄이 흔들리던 시기입니다. 그 선을 14년 만에 다시 넘은 겁니다.
프랑스가 부도날 수도 있나요?
지금 숫자로는 그렇게 보기 어렵습니다. 부도보험료가 41.5bp인데, 이건 연 0.415%입니다. 진짜 부도를 걱정하는 나라는 이 숫자가 수백 bp로 뜁니다. 지금은 「위험해졌다」지 「망한다」가 아닙니다.
유로화는 어떻게 되나요?
오늘만 보면 0.32% 움직였습니다. 거의 반응이 없었다는 뜻입니다. 유로가 본격적으로 밀리려면 위기가 프랑스 밖으로 번져야 합니다. 1.14 이탈이 하나의 기준선입니다.
한국 사람한테는 무슨 상관인가요?
두 가지입니다. 하나는 유럽이 흔들리면 안전자산 선호로 달러가 강해지고, 원달러 환율이 오릅니다. 다른 하나는 유럽 국채를 들고 있는 국민연금 같은 기관입니다. 환율 쪽 이야기는 원달러 환율이 오르는 이유에 따로 적었습니다.
정리하면
등급은 그대로인데, 시장이 먼저 강등시켰습니다. 그게 오늘 벌어진 일의 전부입니다.
숫자는 2012년 이후 최악인데 시장은 조용했습니다. 돈이 프랑스에서 독일로 옮겨갔을 뿐, 유로존 밖으로는 안 나갔기 때문입니다. 아직은 봉쇄된 위기입니다.
다음 확인 지점은 월요일 유럽장입니다. 금요일 마감 직후에 터진 소식이라 유럽 시장이 제대로 반응할 시간이 없었습니다. 104bp에서 더 벌어지는지, 아니면 되돌리는지가 진짜 채점표입니다.
이 글을 쓴 사람
직접 만든 금 EA(AURUM)로 실계좌를 운용하고 있습니다. 4년 백테스트에서 $5,000이 $2,923,214가 됐습니다 — 복리로 굴린 584배입니다. 그런데 승률은 48.68%로 절반도 안 됩니다. 대신 이길 때가 1.58배 커서 돈이 남습니다. 최대 낙폭은 11.11%였고, 11번 내리 진 구간도 있었습니다. AURUM 상세 보기 →
4년 백테스트에서 $5,000이 $2,923,214가 됐습니다. 복리로 굴린 결과이고, 승률은 48.68%, 최대 낙폭은 11.11%였습니다. 숫자를 눈으로 먼저 확인하고 결정하시면 됩니다.
카카오톡에 「무료체험」 보내기AURUM 기록 전부 보기 →브로커부터 먼저 정하실 분은 → M4Markets 계좌 개설하기
제 링크로 개설하셔도 추가 비용은 없고 거래 조건도 동일합니다. 대신 저는 브로커로부터 소정의 수수료를 받습니다.
읽다가 막히는 부분은 카카오톡 오픈채팅으로 물어보셔도 됩니다. 제가 직접 답합니다.
본 콘텐츠는 정보 제공 목적의 개인 기록이며 투자 권유가 아닙니다. 과거 성과가 미래 수익을 보장하지 않으며 원금 손실이 발생할 수 있습니다. 투자 판단과 책임은 본인에게 있습니다. 면책 조항