- 주된 일자리에서 나오는 평균 나이 49.0세 (남 51.3 / 여 47.0)
- 법정 정년 60세까지 다닌 사람은 9.0%뿐입니다
- 국민연금은 65세부터 — 그 사이 16년이 빕니다
- 연금이 나와도 부부 합산 평균 120만원. 적정 생활비는 298만원입니다
- 매달 178만원이 빕니다. 이건 누가 대신 못 채워줍니다
「정년까지만 버티자」라고 생각하고 계신다면, 이 글을 끝까지 읽어보셨으면 합니다. 겁주려는 게 아니라 숫자가 그렇게 안 되어 있어서입니다.
1. 49세. 이게 평균입니다
통계청이 2026년 5월에 조사한 결과입니다. 주된 일자리에서 나오는 평균 나이가 49.0세였습니다. 남성 51.3세, 여성 47.0세.
55~64세 중에 직장 경험이 있는 사람이 828만 2천명인데, 그중 500만 2천명이 이미 주된 일자리를 떠났습니다. 열에 여섯입니다.
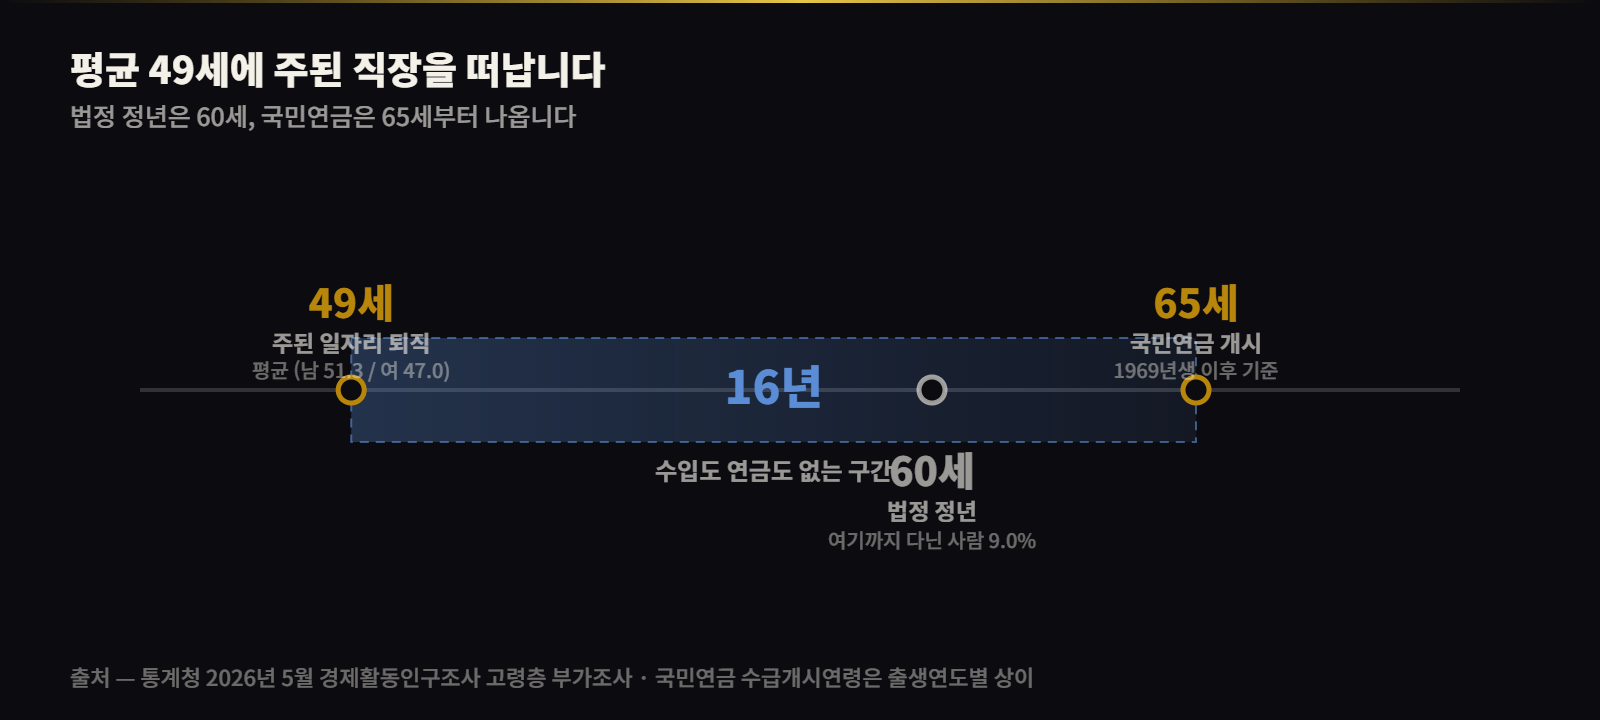
그리고 연금은 65세부터 나옵니다. 1969년생 이후는 그렇습니다.
49세에 나와서 65세까지. 16년입니다. 아이가 대학 가고, 결혼하고, 부모님 병원비가 들어가는 바로 그 구간입니다.
2. 「나는 정년까지 다닐 건데」 — 9%입니다
많은 분이 이렇게 생각하십니다. 저도 그랬습니다. 그런데 실제로 정년을 채우고 나온 사람은 9.0%입니다.
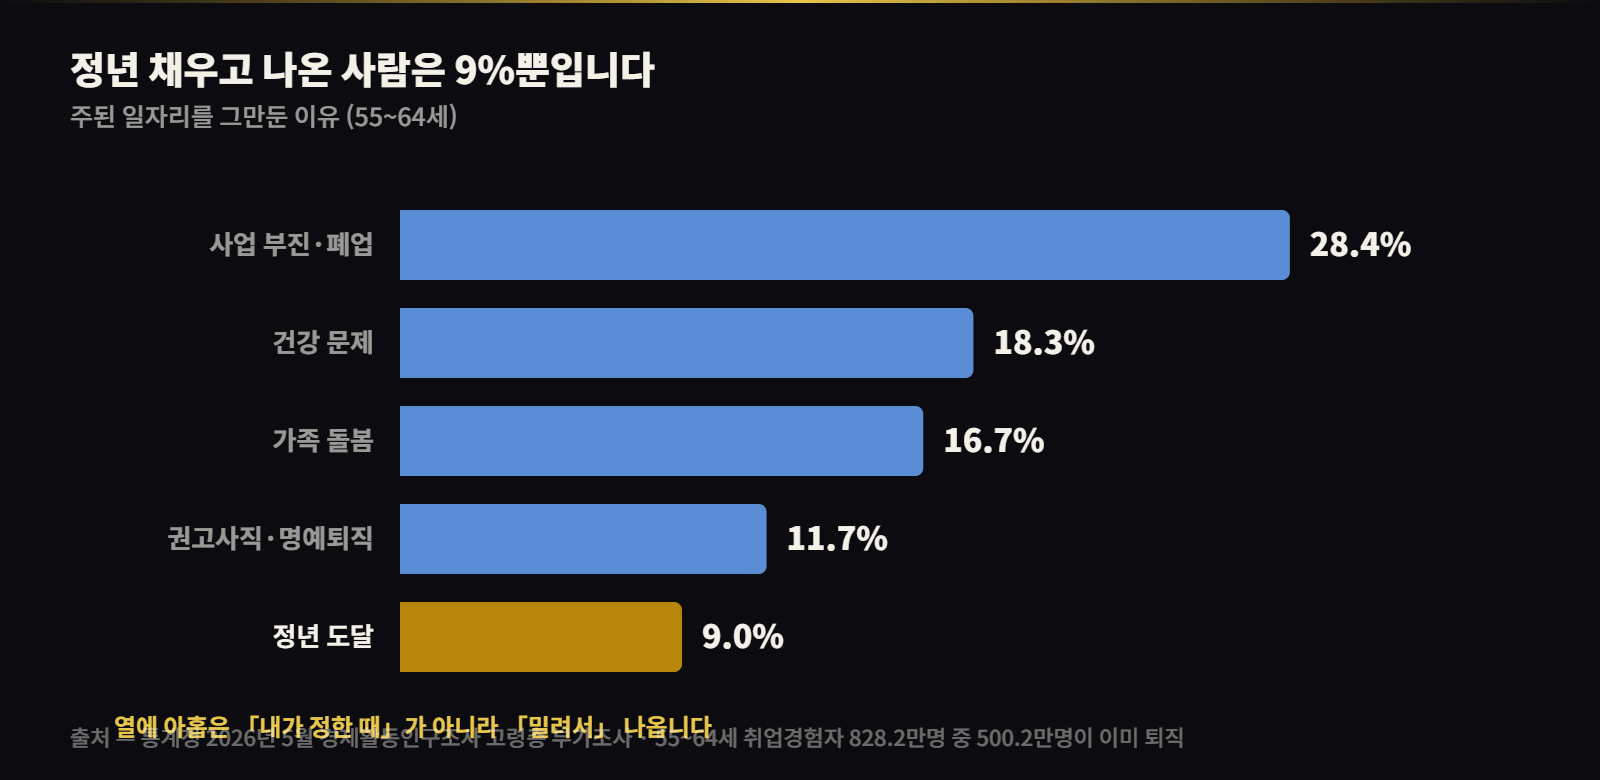
나머지는 이렇습니다. 사업 부진·폐업 28.4%, 건강 문제 18.3%, 가족 돌봄 16.7%, 권고사직·명예퇴직 11.7%.
열에 아홉은 「내가 정한 때」가 아니라 「밀려서」 나옵니다. 회사가 어려워지거나, 몸이 아프거나, 부모님을 돌봐야 하거나. 본인이 성실했는지와 별로 상관이 없습니다.
3. 연금이 나와도 부족합니다
16년을 어떻게든 버텼다고 칩시다. 65세가 되면 연금이 나옵니다. 그럼 해결될까요.
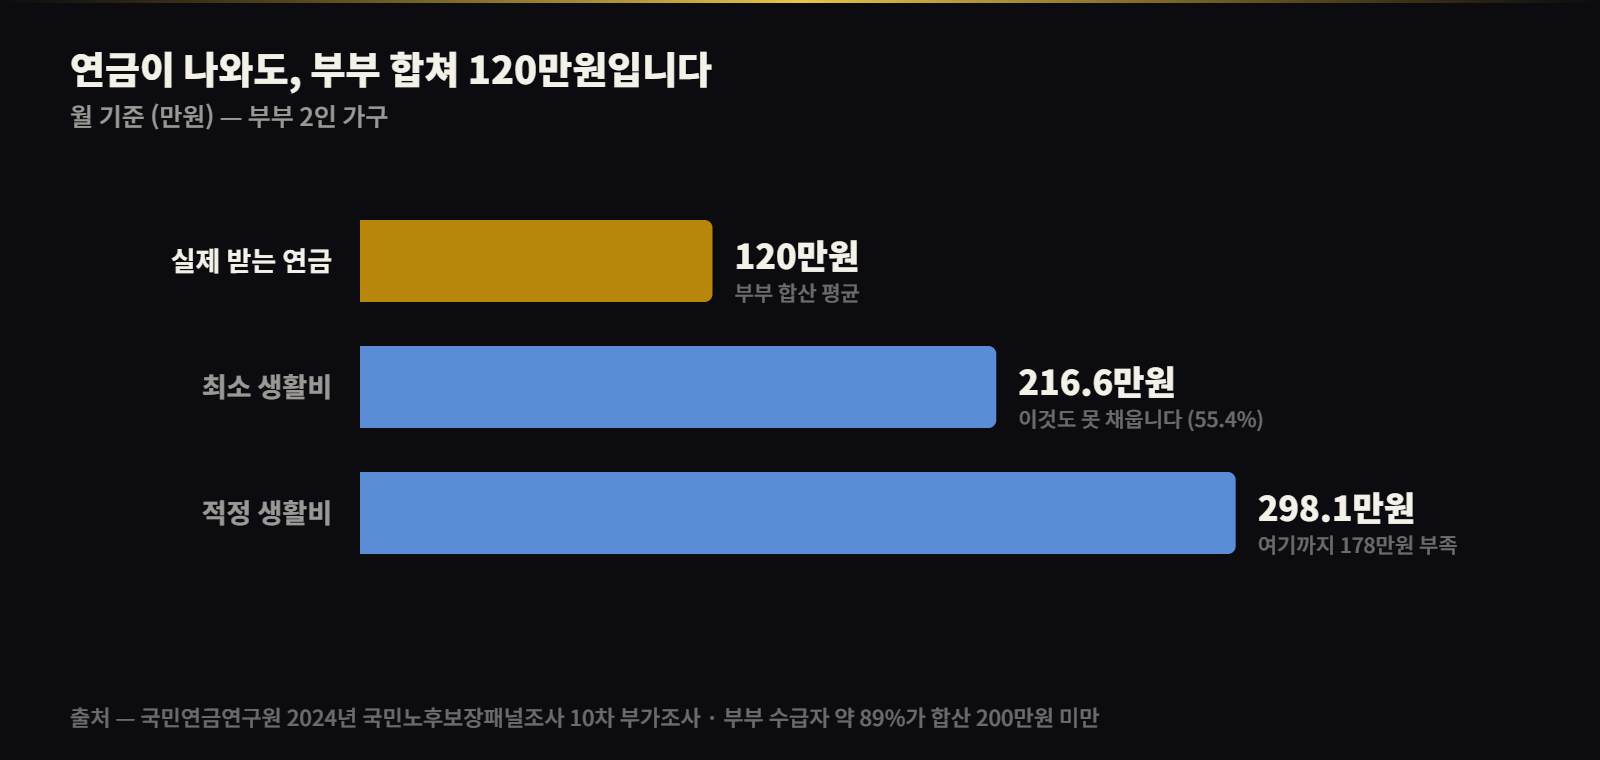
국민연금연구원 조사 기준으로 부부가 둘 다 받아도 합산 월 120만원입니다. 1인 평균은 69만 5천원이고요.
그런데 같은 조사에서 사람들이 답한 부부 최소 생활비는 216만 6천원, 적정 생활비는 298만 1천원이었습니다.
최소 생활비의 55%, 적정 생활비의 40%밖에 안 됩니다. 부부 수급자의 약 89%가 합산 200만원 미만을 받습니다.
적정 기준으로 보면 매달 178만원이 빕니다. 1년이면 2,137만원, 20년이면 4억이 넘습니다.
4. 연금 자체는 어떻게 되나
여기는 과장 없이 말씀드리겠습니다. 인터넷에 「연금 못 받는다」는 말이 많은데, 정확하지 않습니다.
국회예산정책처가 2026년 6월에 낸 전망을 보면 기금 소진은 2069년으로 잡혀 있습니다. 직전 전망(2065년)보다 오히려 4년 늘었습니다. 수익률이 좋았기 때문입니다.
다만 2050년부터는 매년 적자로 돌아섭니다. 그리고 기금이 비면 연금이 사라지는 게 아니라, 그때 일하는 사람들이 내서 주는 구조로 바뀝니다.
그래서 정직하게 말하면 이렇습니다. 연금은 나옵니다. 다만 더 내고 덜 받는 쪽으로 조정될 가능성이 큽니다. 지금 40~50대가 기대하는 금액 그대로 받는다는 보장은 없습니다.
결론은 같습니다. 연금 하나만 보고 계시면 안 됩니다.
5. 그래서 캐시카우가 필요합니다
캐시카우는 내가 일하지 않아도 돈이 들어오는 무언가를 말합니다. 월급은 캐시카우가 아닙니다. 내가 멈추면 같이 멈추니까요.
49세에 밀려 나오는 게 평균이라면, 밀려 나오기 전에 하나 만들어두는 것 말고 답이 없습니다. 나온 다음에 만들려고 하면 그때는 자본도 시간도 마음도 여유가 없습니다.
사람들이 만드는 캐시카우는 대개 이런 것들입니다.
| 종류 | 필요한 것 | 현실 |
|---|---|---|
| 부동산 임대 | 수억원 목돈 | 진입 문턱이 가장 높습니다 |
| 배당주·ETF | 큰 원금 | 연 4%면 5억이 있어야 월 167만원 |
| 자영업·부업 | 내 시간과 몸 | 결국 또 노동입니다 |
| 콘텐츠·저작권 | 오랜 시간 | 되면 좋은데 확률이 낮습니다 |
| 자동매매 | 소액 + 계좌 하나 | 작게 시작해 검증할 수 있습니다 |
어느 것도 공짜가 아니고, 어느 것도 확실하지 않습니다. 다만 시작 문턱은 많이 다릅니다.
배당주 줄을 한번 보십시오. 월 167만원을 배당으로 받으려면 연 4% 기준 5억이 필요합니다. 지금 그 돈이 있으면 이 글을 안 읽고 계실 겁니다.
제가 자동매매를 택한 이유가 그겁니다. 5억이 없어도 시작은 할 수 있습니다.
6. 다만 솔직하게 말씀드릴 것
자동매매가 노후 문제의 답이라고 말씀드릴 수 없습니다. 그렇게 말하는 사람이 있으면 의심하셔야 합니다.
제가 만든 AURUM도 백테스트 승률이 48.68%입니다. 절반도 못 맞힙니다. 11번 연달아 진 구간도 있었고, 계좌가 고점 대비 11% 넘게 줄어든 적도 있습니다. 숨기지 않고 다 적어뒀습니다.
손실이 날 수 있습니다. 이건 분명합니다.
그럼에도 제가 계속하는 이유는 하나입니다. 178만원을 한 번에 만들 필요가 없기 때문입니다. 20만원부터 시작해도 됩니다. 0에서 1로 가는 게 어렵지, 1에서 2는 훨씬 쉽습니다.
7. 그래서 한 달 그냥 써보시라고 드립니다
제가 드릴 수 있는 가장 정직한 제안은 이겁니다. 제 말을 믿지 마시고 직접 확인해보세요.
- 돈 안 받습니다. 한 달 동안 그냥 돌려보세요
- 설치부터 세팅까지 제가 직접 도와드립니다 — 컴퓨터 잘 몰라도 됩니다
- 맞다 싶으면 그때 얘기하고, 아니다 싶으면 그냥 끄시면 됩니다. 붙잡지 않습니다
- 신청은 카카오톡 오픈채팅에 「무료체험」이라고만 보내주세요
계좌는 5달러면 열립니다. 커피 한 잔 값입니다. 개설은 15분이고 순서는 여기에 화면 그대로 있습니다. 왜 엠포마켓을 쓰는지도 적어뒀습니다.
마지막으로
49세는 생각보다 빨리 옵니다.
그런데 저는 이 숫자를 보고 무서워하기보다 다행이라고 생각했습니다. 미리 알았으니까요. 50세에 알았으면 늦었을 텐데, 지금 알면 준비할 시간이 남아 있습니다.
한 달에 178만원. 큰돈처럼 보이지만 하루로 나누면 6만원입니다. 그리고 오늘 당장 178만원을 만들 필요가 없습니다. 지금 필요한 건 0을 1로 만드는 것뿐입니다.
작은 계좌 하나, 한 달의 시험. 거기서부터 시작하시면 됩니다. 저는 그렇게 시작했고, 지금도 매일 숫자를 세면서 이 사이트에 적고 있습니다. 미리 예측해놓고 나중에 채점하는 글들이 그 기록입니다. 틀리면 틀렸다고 적습니다.
같이 준비하시죠. 궁금한 건 편하게 물어보셔도 됩니다.
통계 출처 — 통계청 2026년 5월 경제활동인구조사 고령층 부가조사, 국민연금연구원 2024년 국민노후보장패널조사 10차 부가조사, 국회예산정책처 2026년 6월 국민연금 재정 수정전망. 이 글은 투자 자문이나 노후 설계 자문이 아니며, 특정 상품의 매수를 권유하지 않습니다. 자동매매를 포함한 모든 투자에는 원금 손실 위험이 있고, 과거 성과가 미래 수익을 보장하지 않습니다. M4Markets 링크는 제휴 링크입니다.