- 이 글은 168일치로 계산한 초기 기록입니다. 이후 표본을 2년(412거래일)으로 늘렸더니 상관계수가 −0.81에서 −0.15로 바뀌었습니다. 최신 결론은 아래 글에 있습니다.
- 금리와 금값 상관관계 — 2년치로 다시 센 최신판 →
2026년 9월 10일 정정. 이 글의 168일 표본을 412일로 늘려 다시 계산했더니 상관계수가 −0.81에서 −0.15로 바뀌었습니다. 아래 숫자는 그대로 두되, 결론은 2년치 재계산 글을 기준으로 읽어주세요.
“금리 오르면 금값 내린다.” 금 관련 글에 거의 빠짐없이 나오는 문장입니다.
저도 이 논리를 여러 번 썼습니다. 그런데 실제로 얼마나 맞는지는 세어본 적이 없었습니다.
그래서 올해 168거래일치를 직접 계산했습니다. 결론부터 말하면 반은 맞고 반은 틀렸습니다.
큰 그림으로는 확실히 맞습니다
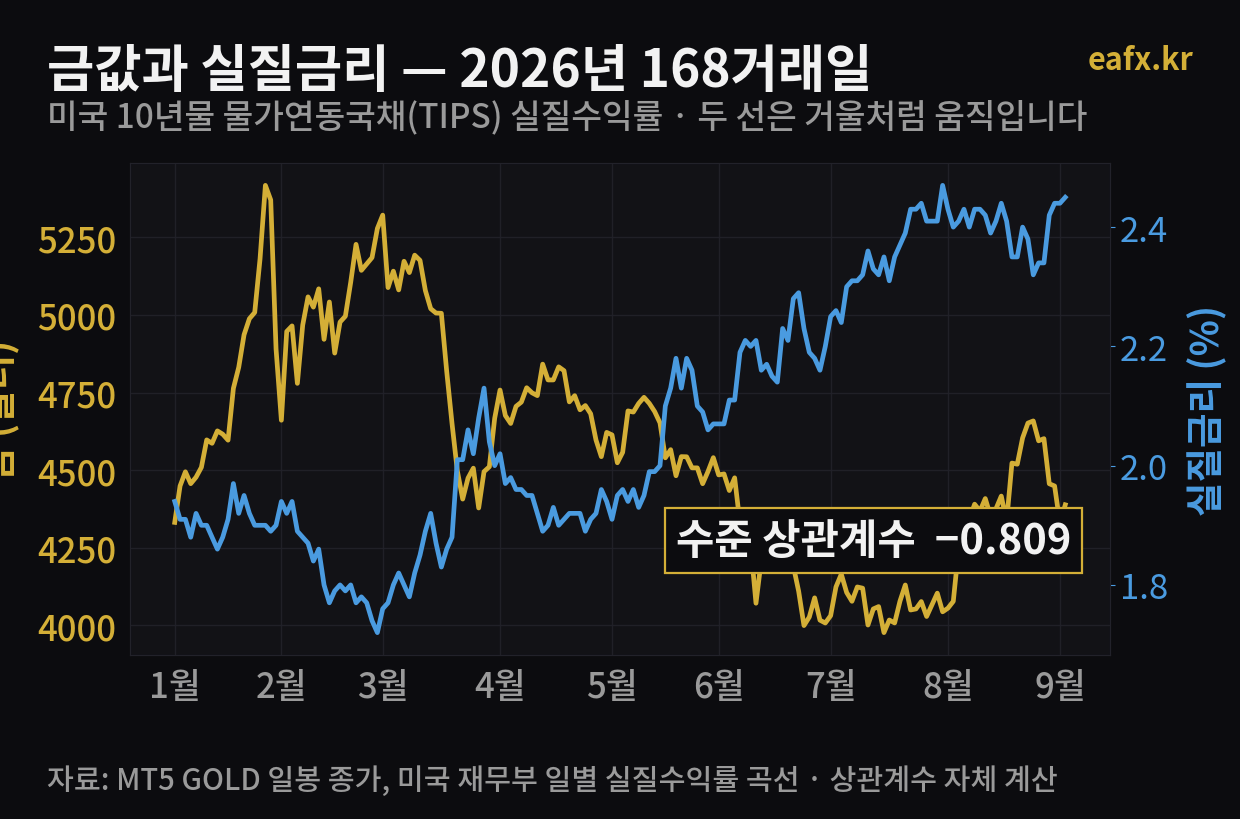
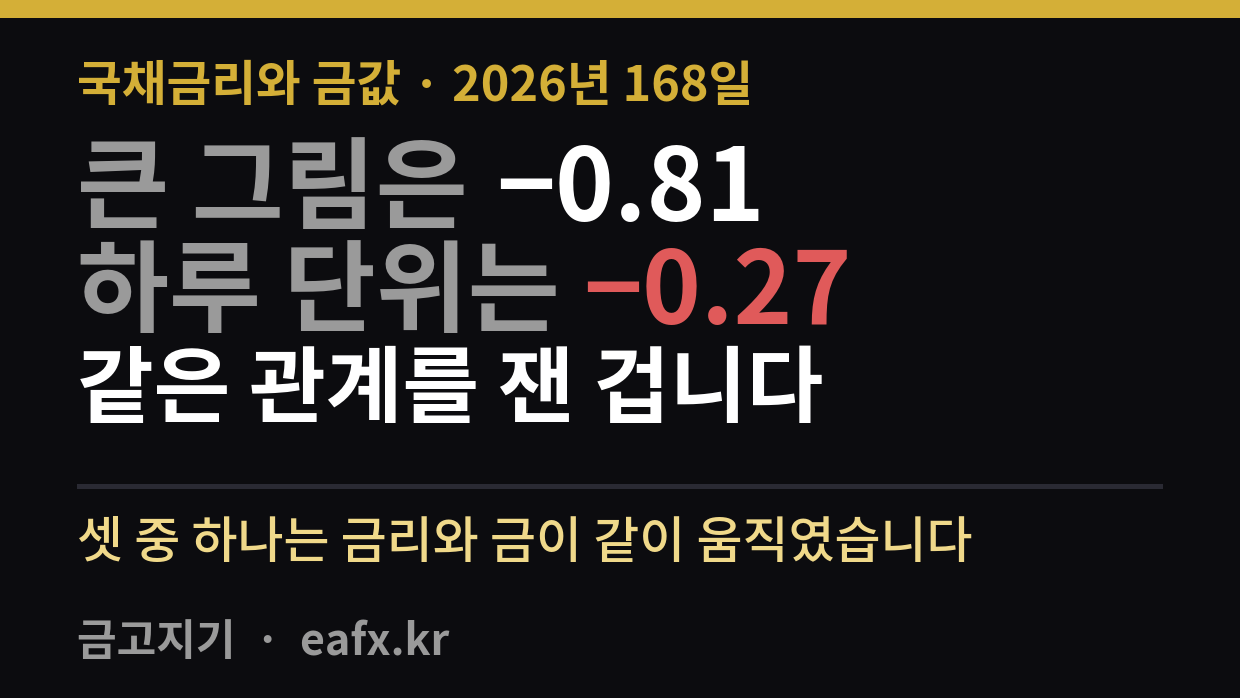
가격 수준끼리 비교한 상관계수는 −0.809입니다. −1이 완벽한 반대니까, 상당히 강한 역관계입니다.
구간으로 끊어 보면 더 선명합니다.
| 날짜 | 실질금리 | 금값 |
|---|---|---|
| 2월 27일 (올해 최저) | 1.72% | 5,278.53 |
| 7월 31일 (올해 최고) | 2.47% | 4,043.35 |
| 차이 | +75bp | −23.4% |
이유는 국채 금리 글에서 정리한 그대로입니다. 금은 이자가 0%라서, 국채가 주는 이자만큼이 금을 들고 있는 비용이 됩니다.
그러니 큰 흐름을 볼 때는 이 논리를 써도 됩니다.
그런데 하루 단위로는 거의 못 씁니다
문제는 사람들이 이 논리를 오늘 하루에 갖다 쓴다는 데 있습니다.
“오늘 금리 올랐네, 금 팔아야겠다” 같은 식이죠. 그래서 같은 데이터를 일간 변화 기준으로 다시 계산해봤습니다.
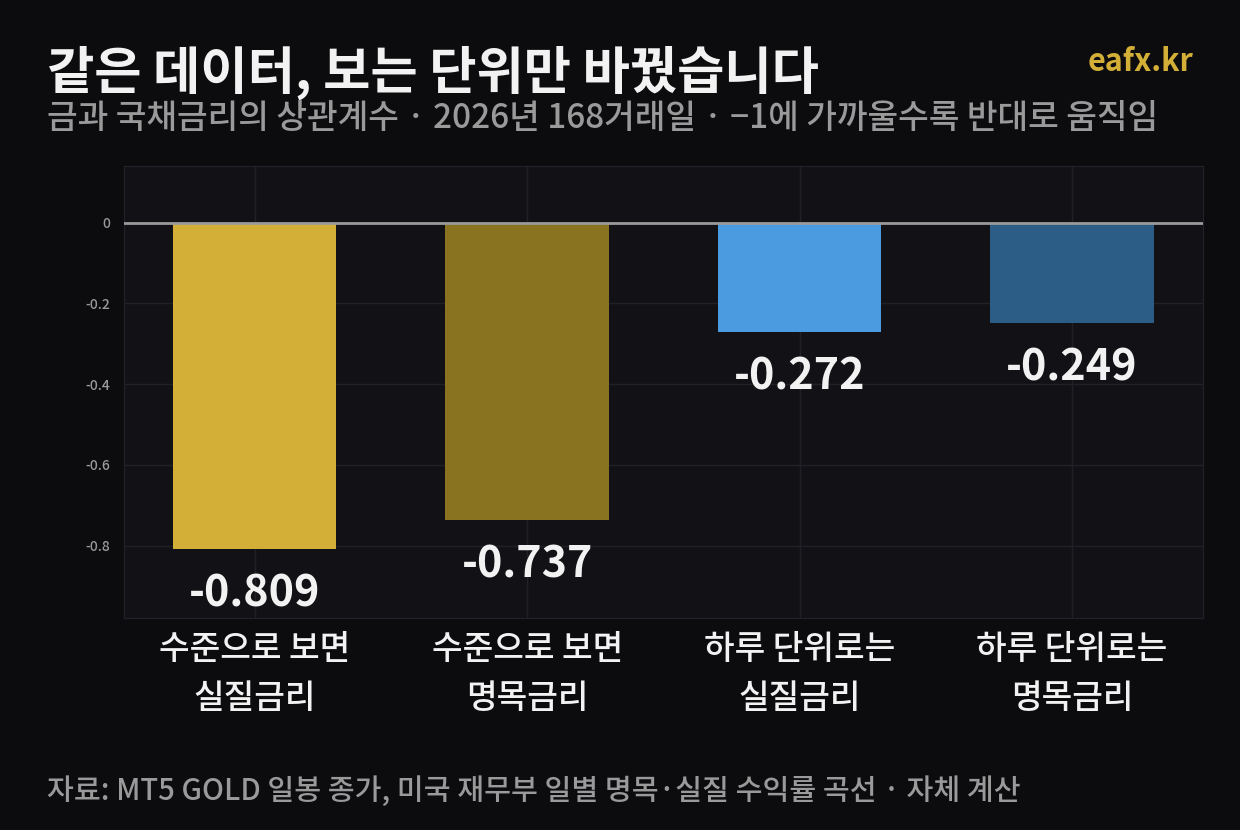
−0.809가 −0.272가 됩니다. 같은 관계를 같은 기간에 잰 건데도요.
날짜를 세어보면 더 와닿습니다. 금과 실질금리가 반대로 움직인 날은 145일 중 93일, 64.1%였습니다.
바꿔 말하면 셋 중 하나는 금리와 금이 같은 방향으로 갔습니다. 동전 던지기보다는 낫지만, 하루짜리 판단 근거로 쓰기엔 한참 모자랍니다.
뉴스가 말하는 금리는 틀린 금리입니다
여기서 하나 더 나왔습니다. 명목금리와 실질금리를 따로 계산해봤더니 결과가 달랐습니다.
| 기준 | 실질금리 | 명목금리 |
|---|---|---|
| 수준 상관계수 | −0.809 | −0.737 |
| 일간 변화 상관계수 | −0.272 | −0.249 |
| 9월 2일 값 | 2.45% | 4.79% |
차이가 크지는 않습니다. 다만 방향은 일관됩니다. 두 기준 다 실질금리가 이깁니다.
이론적으로도 그게 맞습니다. 금을 들고 있는 진짜 기회비용은 물가를 뺀 뒤에 남는 이자니까요.
그런데 뉴스에 나오는 “미 국채 10년물 4.79%”는 명목금리입니다. 실질금리는 거의 언급되지 않습니다.
실질금리는 어디서 보나요
미국 재무부가 매일 공개합니다. 명목 수익률 곡선 페이지에서 Daily Treasury Par Real Yield Curve Rates를 고르면 됩니다.
물가연동국채(TIPS) 기준이고, 5년·7년·10년·20년·30년이 나옵니다. 금을 볼 때는 10년물을 씁니다.
관계가 뒤집힌 적은 한 번도 없었습니다
상관계수를 한 번만 계산하면 우연일 수 있습니다. 그래서 60거래일씩 밀어가며 108번 다시 계산했습니다.
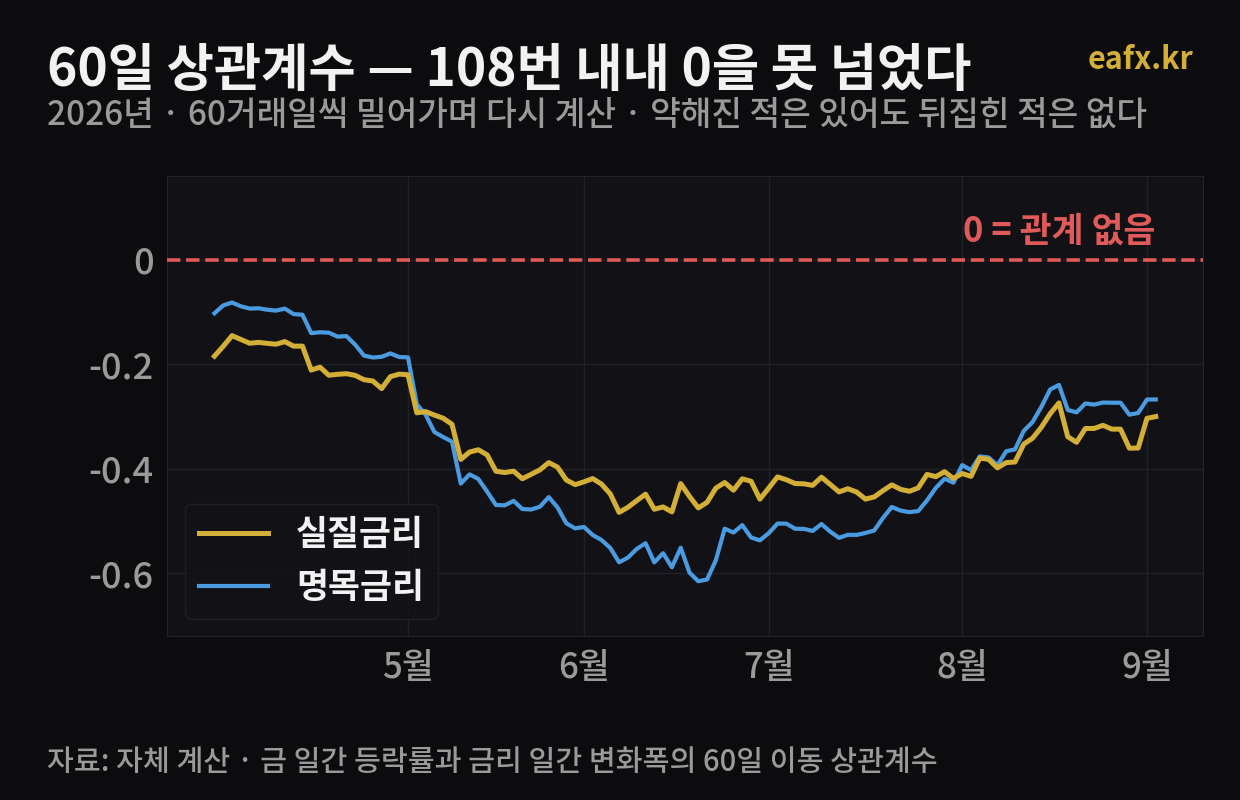
108번 전부 음수였습니다. 약해진 적은 있어도 뒤집힌 적은 없습니다.
이건 제가 앞서 다룬 다른 관계와 정반대입니다. 엔화와 닛케이는 4년 평균이 +0.255인데 지금은 −0.141로 부호가 뒤집혔습니다.
같은 “상관관계”라도 어떤 건 구조적이고 어떤 건 시기적입니다. 금리와 금은 전자 쪽에 가깝습니다.
그래서 어떻게 쓰나
제가 이 숫자들을 보고 정리한 건 세 가지입니다.
- 금리는 방향을 설명하지, 타이밍을 알려주지 않습니다. 하루 상관 −0.27로는 진입 시점을 못 잡습니다
- 레짐이 바뀌는지를 봅니다. 실질금리가 몇 달에 걸쳐 어느 쪽으로 가는지가 −0.81을 만듭니다
- 명목보다 실질을 봅니다. 뉴스 헤드라인 숫자는 금 얘기를 할 때는 두 번째로 중요합니다
그리고 이 관계가 어긋나는 날이 3분의 1이나 된다는 걸 미리 알고 있는 것 자체가 도움이 됩니다.
금리가 올랐는데 금도 올랐다고 해서 시장이 이상해진 게 아닙니다. 원래 그런 날이 셋 중 하나입니다.
이 계산의 한계
솔직하게 적겠습니다.
표본이 2026년 168거래일뿐입니다. 올해는 연준 의장이 바뀌고 금리 인상 논쟁이 붙은 특수한 해라서, 다른 해에도 −0.81이 나온다는 보장이 없습니다.
그리고 상관관계는 인과관계가 아닙니다. 금리가 금을 움직였는지, 둘 다 제3의 요인에 반응했는지 이 계산으로는 구분되지 않습니다.
표본을 늘려 다시 계산하면 그때 결과를 그대로 올리겠습니다. 숫자가 달라지면 달라진 대로 적습니다.
자주 받는 질문
실질금리와 명목금리 차이가 뭔가요
명목금리는 채권이 표시상 주는 이자입니다. 실질금리는 거기서 기대 물가상승률을 뺀 값입니다.
9월 2일 기준 명목 10년물이 4.79%, 실질이 2.45%입니다. 차이 2.34%p가 시장이 보는 기대 인플레이션입니다.
금리가 오르면 금은 무조건 내리나요
아닙니다. 올해만 봐도 145일 중 52일은 금리와 금이 같은 방향으로 갔습니다.
큰 흐름에서는 반대로 가는 경향이 뚜렷하지만, 하루하루는 다른 요인이 더 크게 작용합니다.
상관계수 −0.8이면 어느 정도인가요
−1이 완벽한 반대, 0이 무관계, +1이 완전히 같은 방향입니다. −0.8은 상당히 강한 역관계로 봅니다.
참고로 제가 계산한 다른 값들은 S&P500과 나스닥이 +0.952, 금과 비트코인이 최근 +0.635입니다.
TIPS 실질금리는 어디서 확인하나요
미국 재무부 사이트에서 Daily Treasury Par Real Yield Curve Rates를 선택하면 됩니다. 매 영업일 오후에 갱신됩니다.
MT5 같은 거래 플랫폼에는 이 데이터가 없습니다. 이 글의 금리 수치도 전부 재무부 공개 자료를 직접 받아 계산했습니다.
본 글은 정보 제공을 목적으로 하며 투자 권유가 아닙니다. 매수·매도 시점이나 목표가를 제시하지 않습니다. 레버리지 거래는 원금 손실 위험이 있습니다.
금값은 MT5 일봉 종가, 금리는 미국 재무부 일별 명목·실질 수익률 곡선입니다. 상관계수는 전부 직접 계산했으며 기간은 2026년 1월 2일부터 9월 2일까지 공통 거래일 168일입니다. 제휴 링크 관련 안내는 고지사항을 확인해 주세요.
이 주제 전체 보기 → 시장 분석 모음